
风声丨企业贷款越来越多,为什么老百姓还是不敢花钱?


作者丨刘远举
财经专栏作家,多家智库研究员
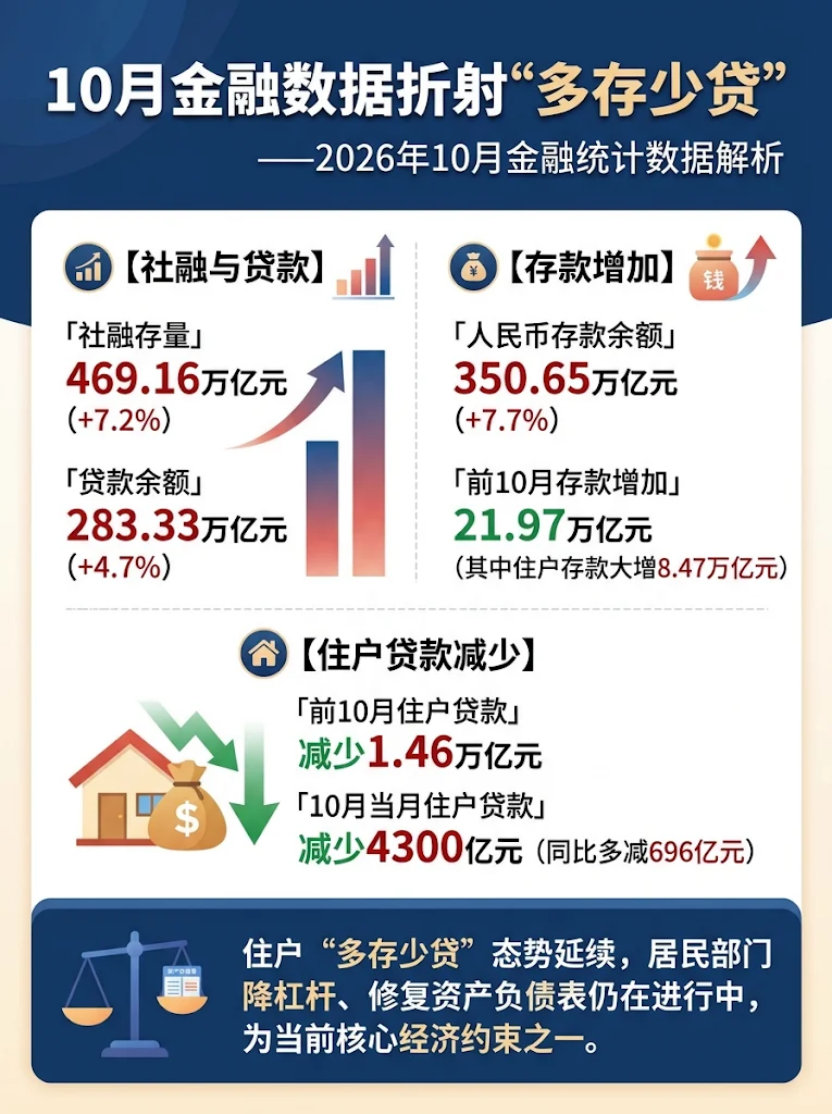
11月13日,央行发布2026年10月金融数据,整体呈现“多存少贷”的结构性趋势。
数据再次确认,居民部门仍处于主动降杠杆、修复资产负债表的长周期中。
居民降杠杆,企业加杠杆?
当下房产估值经历了巨大的变化,受此影响,很多家庭资产负债的情况已经发生了很大的变化,改善性需求乏力。此外,由于收入预期的降低,居民部门在持续提前还款、减少贷款。
所以,从数据看,中长期按揭投放,赶不上居民主动提前还贷的规模。
短期贷款方面,短贷持续负增。这意味着,居民收缩的不只是购房,还渗透到消费与个体经营层面,均主动回避新增负债。
与此同时,2026年前三季度(1-9月)住户存款增加9.39万亿元,平均每月新增存款1万多亿。
居民存钱的目的并不完全是为了利息收入,而更多的是为了应对失业、疾病等突发事件。
这个意思是说,居民有钱,但面对不确定性,不愿意把钱变成首付、背负长期债务,也不愿用消费贷、经营贷去扩大当期支出。
当居民的目标从追求收益,转向优先压缩负债、降低风险,增加安全资产,也就是银行存款,这就是现在常说的“资产负债表衰退”。资产负债表衰退,是野村综合研究所首席经济学家辜朝明提出的经济概念,指资产价格泡沫破灭后,企业、家庭等私人部门资产大幅缩水、负债相对刚性,转而积极还债、不再借贷和支出的经济现象。
从好的角度说,居民降长期杠杆,有健康的一面,它能降低整个经济体对地产和居民债务的依赖,缓释系统性风险,避免杠杆继续堆积。
但居民降杠杆,也会导致持续的总需求缺口。过去多年,中国经济的循环,很大一部分依靠居民加杠杆买房,带动上下游消费与投资。现在这个循环的动力源逐渐熄火。居民部门从信用扩张的发动机,变成了资金的“蓄水池”。
钱正从资产市场、从消费端回流到存款账户,流动性淤积在银行体系,没有通过消费进入商品与服务的流转。
与居民端形成鲜明对照的,是前十个月企事业单位贷款增加12.39万亿元,在抵消住户和非银行业金融机构贷款减少之后,撑起了前10个月人民币贷款增加11.42万亿元。信贷结构,呈现出清晰的二元格局:居民降杠杆,企业加杠杆。
企业贷款增加,似乎可以解决居民存款增加的焦虑——只要企业贷款再增加,进出口向好,就能提升居民收入。居民有了钱,就会增加消费,依靠居民的购买,企业就能回款,还上贷款。
但问题在于,企业信贷的高增和增收,内需提升的闭环,一定能发生吗?
政府和企业花钱,能否流入老百姓的口袋?
经济刺激政策的底层逻辑是“滚雪球效应”(即财政乘数效应):政府或企业花出一笔钱,流进老百姓口袋变成收入,老百姓再拿去消费,从而一环扣一环地把整个经济盘活。
老百姓越敢花钱,这个“雪球”就滚得越大。
现实中,如果大家对未来收入信心不足,选择捂紧钱包、不买房、少借钱,消费市场就会变冷。商家赚不到钱,员工收入和就业也会受影响,大家就更不敢花钱——“雪球”在这里卡住了,滚不起来。
所以当下的核心堵点是:刺激政策的传导链条中断。政府和企业花出去的钱,没能顺利转化为老百姓口袋里的收入,这让信贷刺激的效果大打折扣。
只有收入、就业情况发生较大变化,才能改变家庭预期,进而改变消费行为。
需要强调的是,凯恩斯主义的核心逻辑是通过创造就业岗位和消费需求,形成经济复苏的乘数效应。在凯恩斯主义中,公共工程、企业生产,是否有意义不重要,重要的是创造就业,提供收入——凯恩斯在书中曾以“财政部可以用旧瓶装满钞票”埋于矿井再挖出的比喻来阐述其观点。
2008年国际金融危机冲击中国经济,4万亿刺激计划,虽然现在仍有争议,但目的达到了,提供了就业岗位,农民工获得了收入。
现在,情况发生了很大的变化。首先,随着基建的完善,投资效益越来越低。更重要的是,随着技术的发展,基建所需人力更少。
至于新基建投资,本来就是可能加速K型分化的。很多经济学家提倡的新型基础设施建设(new infrast ructure construction),主要包括5G基站建设、特高压、城际高速铁路和城市轨道交通、新能源汽车充电桩、大数据中心、人工智能、工业互联网七大领域。投资新基建理论中,预期中的目的,是以技术创新为驱动,以信息网络为基础,提供数字转型、智能升级,推动传统产业的转型升级。
这些新基建所能提供的就业岗位更少。比如,前述提到的出口,其大多数供应链背后都是自动化生产线、少数科研人员,这意味着分配给资本的更多,分配给劳动的,也即居民的更少。
更高效的制造业,如果替代更多的人,也将进一步降低收入预期,增加不确定性,加大居民的存款行为。
比如,前不久老干妈的高管说,企业引入AI视觉质检系统,产品不良率大幅下降。原本有超过600名拣椒工人,AI视觉质检落地后,仅需保留48名工人负责最后一道经验把关。
本来被当作实体经济与AI结合的证明例子,结果却引发了公众对AI替代工人的忧虑。
当然,新技术对劳动力市场的冲击并非单向永久替代,而是一条两阶段非单调动态路径:早期是替代主导,这就是当下的K型分化。后期当新技术持续普及、深度渗透整个经济体之后,机制发生反转,技术和劳动会从替代关系逐步转向互补关系。
那时,技术不再仅仅用来“干掉旧工序”,而是开始拓展全新的生产环节、全新任务,提升劳动者在这些新任务上的边际产出,劳动需求由降转升。
这一过程,本身存在几十年的滞后。第一次、第二次工业革命都是如此。
老干妈的下岗工人和中国机器人产量的猛增,正是这一机制的具体而微的例子。所以,当下,面对这种分化,更重要的或许不是怎么用AI替代人力,怎么提升制造业,怎么提升进出口,而是要解决人的就业、收入,让资金流向有利于增加人力需求的领域,产生岗位的领域,有利于增加劳动收入的领域。
这些领域,更多地指向服务业,在当下,与新技术结合的服务业,让经济更快地走过技术替代人的阶段,应该是一个重要的方向。
真正的复苏信号,不能只看企业贷款,而是要看住户中长期贷款由持续净偿还转为稳定新增、居民短期贷款转正、企业存款同步回升。
本文系凤凰网评论部特约原创稿件,仅代表作者立场。
主编|Berlin