“黑色星期五”席卷亚太,剧震下何去何从?



凤凰网财经讯 11月6日,受隔夜美股暴跌传导,亚太市场普遍大幅下挫,A股三大指数早盘低开后震荡修复,相比日韩市场的展现出韧性。
截至收盘,上证指数跌1.10%,深证成指跌2.57%,创业板指跌3.96%。全市场成交额16578亿元,较上日缩量4602亿元,全市场超4500支个股下跌。
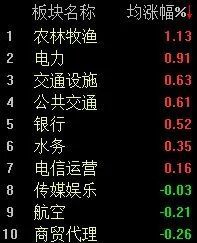
各板块分化显著,通信设备、CPO、PCB、半导体元器件等与海外AI硬件链绑定较深的板块领跌两市,种植业、铁路公路、电力、银行等高股息防御板块逆势走强,成为资金避险方向。
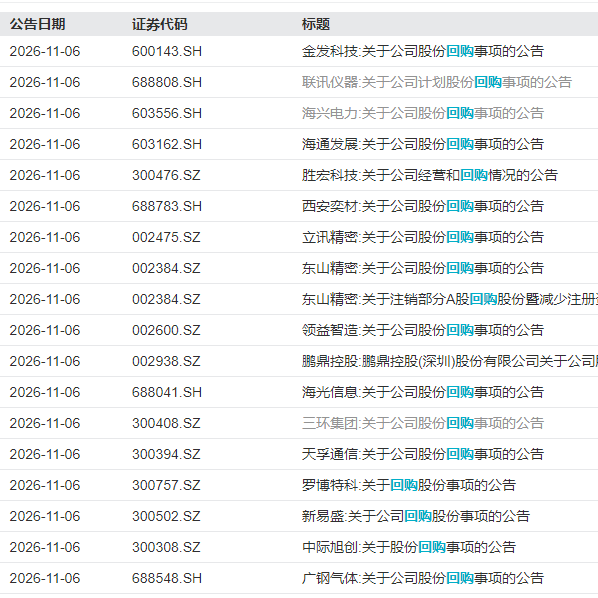
午间休盘阶段,十余家科技龙头密集发布公告,集中释放积极信号。
中际旭创、新易盛、天孚通信、东山精密、胜宏科技、立讯精密、海光信息、联讯仪器等公司先后披露经营情况与回购进展,均表态将结合央行股票回购增持再贷款政策,依法合规运用政策工具,维护公司价值与股东权益。
其中,中际旭创称主要客户订单已基本覆盖2027年全年,行业需求依然强劲;联讯仪器控股股东提议斥资1亿-1.5亿元回购股份;立讯精密已完成近10亿元回购。
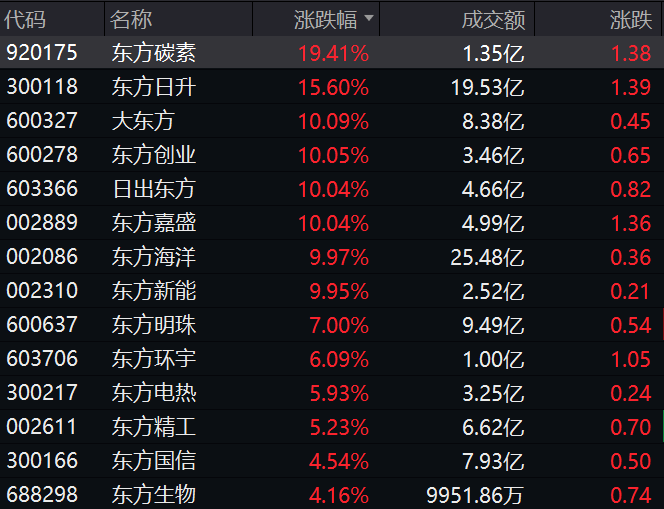
值得注意的是,今日A股再现“东方”行情,证券简称带“东方”字样的个股受到资金集中追捧。
东方创业、大东方、日出东方、东方嘉盛等多股涨停;叠加概念的东方海洋走出“13日8板”走势,截至午间换手率接近35%。而早在2024年11月,“东方系”个股就曾上演同类行情,日出东方、东方精工等均走出多日连板。
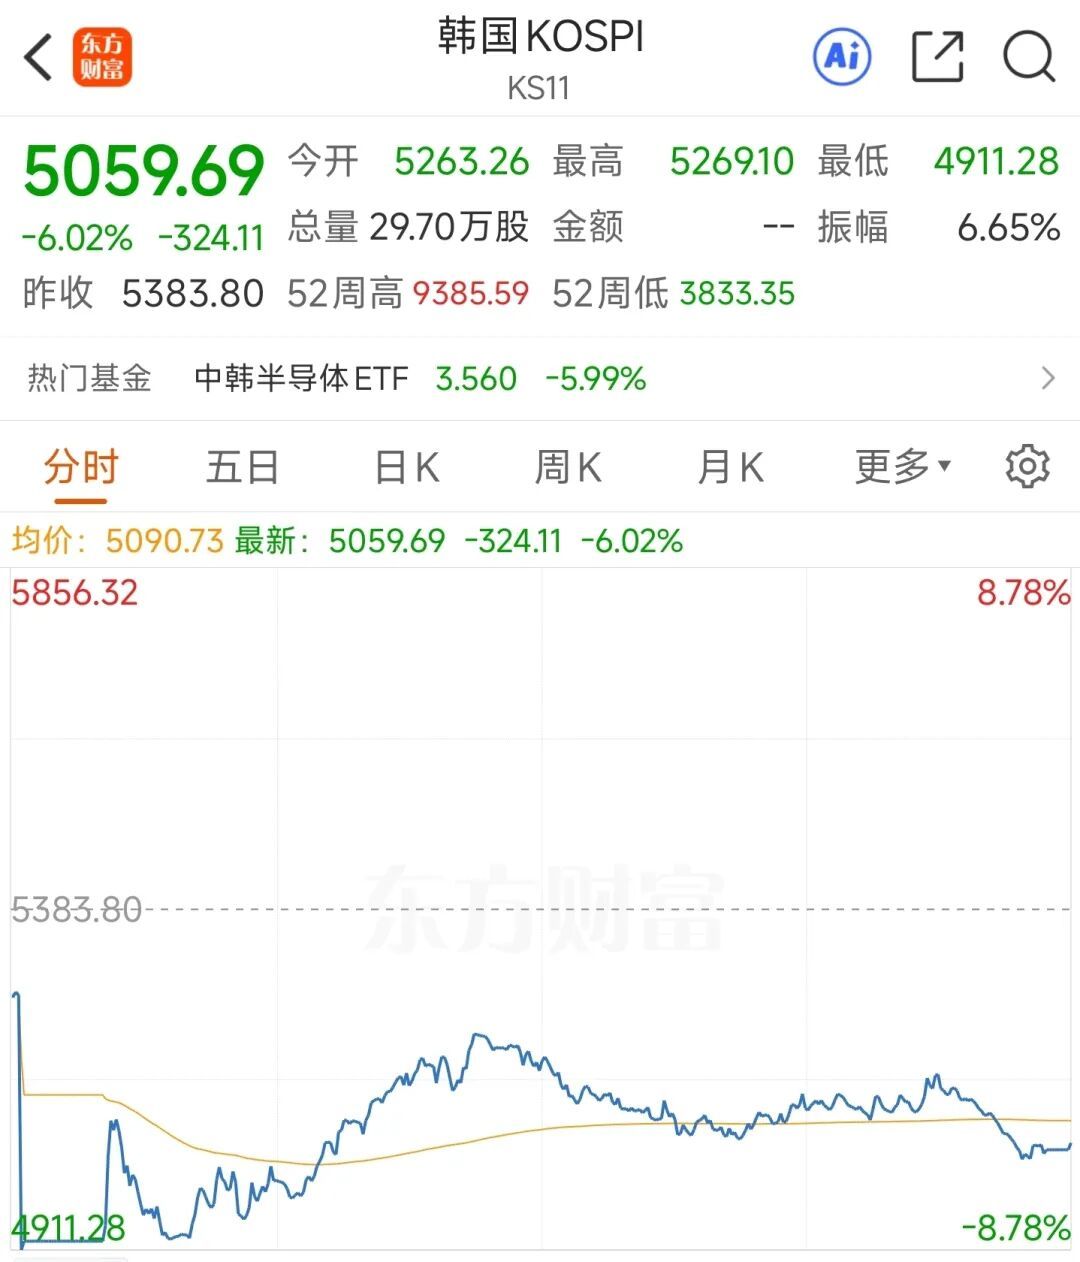
外围亚太市场今日跌幅远大于A股。韩国综合指数盘中一度跌超8%,跌破5000点关口并触发熔断,三星电子、SK海力士盘中跌幅均超10%;日经225指数跌破60000点,较6月高点回撤超20%,进入技术性熊市。
市场普遍分析认为,本轮跨市场调整属于外部输入性情绪冲击,并非自身基本面恶化。
美国大选落地后政策预期转向,或是本轮全球科技股调整的直接导火索。
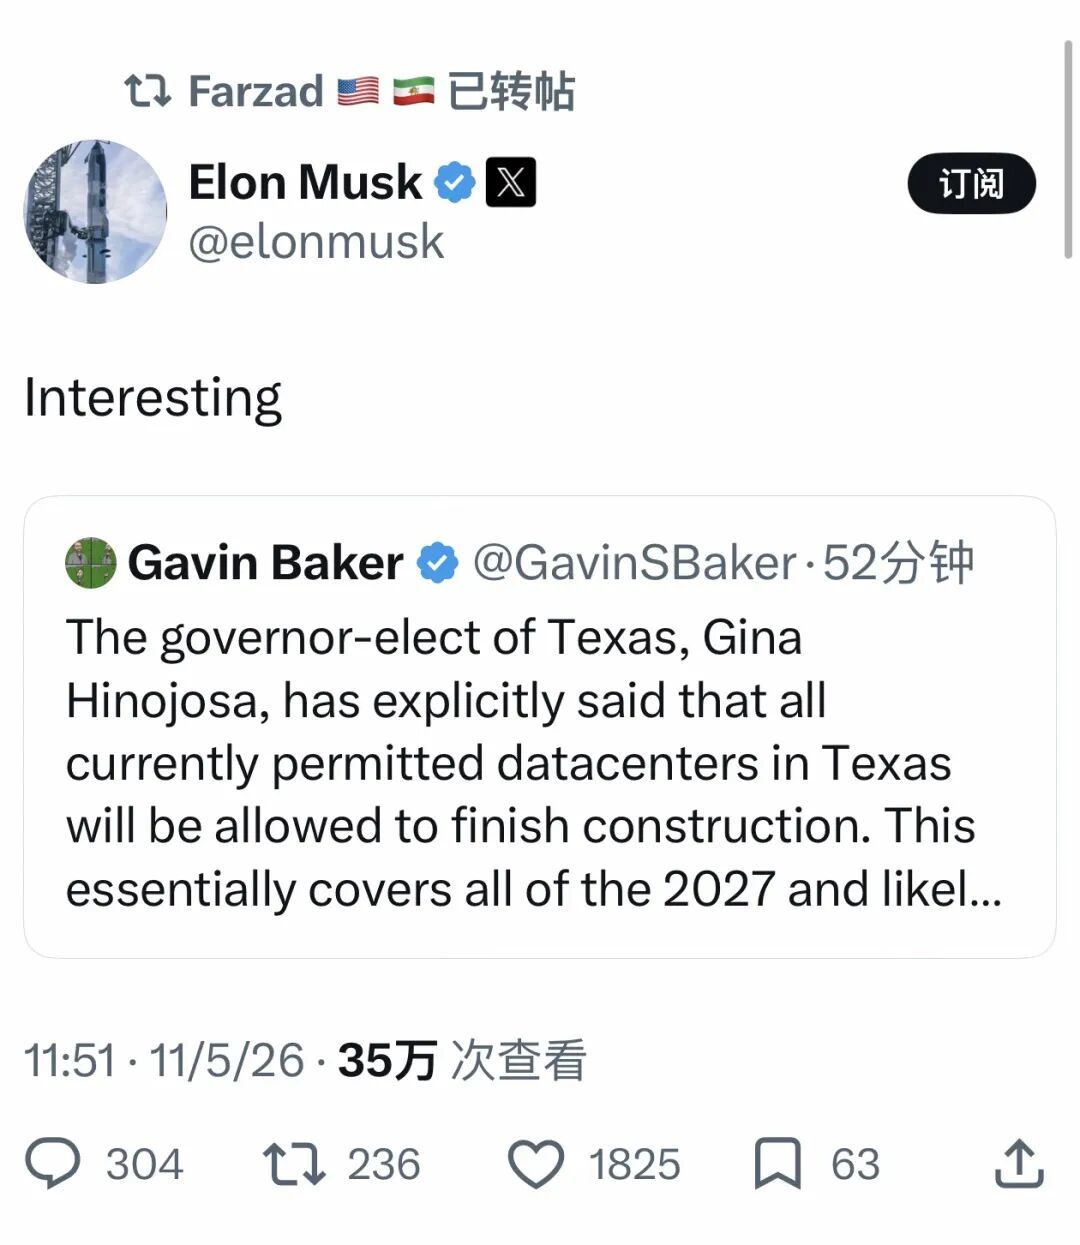
民主党夺回国会两院控制权,得州候任州长吉娜·伊诺霍萨近日公开表示“所有目前已获许可的得州数据中心都将被允许完成建设;她认为,这基本覆盖了2027年全部、并很可能覆盖到2028年的大部分产能”,市场担忧后续国会听证与行业监管收紧将约束AI基建扩张节奏。
瑞银估算显示,美国2028年预计新增数据中心容量中约30%可能受建设暂停影响。半导体板块的集体下挫,本质上是投资者对全球AI资本开支增速放缓、未来盈利前景下修的提前定价。
美联储官员近期也密集释放鹰派信号,高利率环境延续的预期持续压制全球成长股估值。克利夫兰联储主席哈马克、里士满联储主席巴尔金近期先后表态偏鹰,市场交易员重新上调美联储12月加息的定价概率,而在长期高利率环境下,成长股远期盈利的折现价值大幅承压,高估值的半导体、AI硬件板块首当其冲,成为本轮估值回调的核心重灾区。
对于A股后市走向,多家券商机构发布最新研判,普遍认为短期情绪冲击不改中期趋势,无需过度悲观。
东方财富证券首席策略官陈果表示,美股费城半导体指数与创业板指调整幅度已较为接近,A股不必跟随美股过度调整,国内基本面有支撑,可展现独立运行的韧性。
华泰证券指出,A股中期向上基础依然稳固,全A非金融盈利能力已越过底部拐点;AI行情尚未结束,正从全面普涨进入中场休整期,投资逻辑从算力投入转向业绩回报验证。
政策层面的利好信号也在持续释放。近期央行已将股票回购增持再贷款转为长期制度性安排,利率下调至1%;第三批央行互换便利落地1000亿元,叠加上市公司已经密集启动的回购增持,进一步夯实市场稳定性。