
“猴戏”撑起十倍利润,昭衍新药创始人周志文套现逾14亿

凤凰网财经《公司研究院》
近日,昭衍新药披露三季报:营收11.88亿元,同比增20.60%;归母净利润9.30亿元,同比增1051.94%;扣非净利8.81亿元,同比增2933.09%。
昭衍新药的三季报,乍看是一份足以让市场侧目的成绩单:归母净利同比暴增逾十倍,数字之亮眼几乎要让人忘记,这家公司的利润表里藏着一只“猴子”的身影。
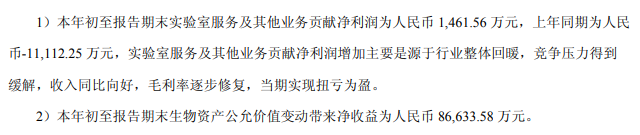
8.66亿元公允价值变动收益,来自实验猴价格上行带来的生物资产重估,而非CRO服务本身挣来的钱——这出“猴戏”撑起了账面繁荣,却也让利润的成色悬于猴价的周期之上。
与此同时,实控人与原始股东的多轮减持、乃至近乎清仓式离场,为这份高增长再添一层问号。剥开重估的外衣,昭衍的安评主业不过刚站在扭亏边缘;订单端109%的增速能否真正兑现为实验室里的利润,才是市场真正等待的答案。
01 藏在利润表里的“猴戏”
昭衍的核心业务是非临床安全性评价,自繁自养的食蟹猴既是做药效毒理试验的关键资源,也是报表上以公允价值计量的"生物资产"。
今年创新药研发需求回暖,实验猴价格上行,这部分资产的账面价值随之抬升。8.66亿元的公允价值变动收益,不是来自CRO服务本身的盈利,而是猴价上涨带来的资产重估。
这套模式的脆弱,此前已有验证。2023年、2024年,昭衍归母净利分别下滑63.04%、81.34%,2024年出现近十年首次收入下滑,背景正是猴价回落叠加行业价格战。公允价值计量放大了周期:猴价上行,账面利润被抬高;猴价下行,大额减值反向冲击报表。
实验猴是安评的稀缺资源,猴价上行本身也反映下游研发需求回暖,订单高增有望逐步把主业利润做厚。但从当前数据看,剔除猴价重估后,安评主业仅处于扭亏边缘,这份"十倍利润"的成色,仍有待主业本身兑现。
当然,撇开猴价,订单端的回暖是明确的。前三季度新签订单34.2亿元,同比增109%;期末在手订单45亿元,同比增80%,三季度单季新签14亿元。
不过,订单增速与主业盈利之间仍有明显落差。安评主业剔除猴价影响后几乎只是刚扭亏,盈利能力单薄,背后有几重压力。
业务结构集中是主要问题。昭衍收入几乎全部来自非临床安评,缺乏临床CRO、CDMO等业务对冲周期,客户以中小Biotech为主,融资环境收紧时,这类客户往往是预算压缩最先波及的对象。
行业产能同样在扩张。益诺思、康龙、美迪西等对手的安评板块同步扩产,价格竞争风险并未消除。
早年收购的美国子公司Biomere则是另一重压力。该业务连续亏损,2025年公司对相关资产计提减值约8154.16万元,海外整合尚未兑现。
02 实控人周志文多轮减持套现超14亿,顾氏姑侄近乎清仓离场
除业绩结构外,股东减持是市场关注的另一条线索。
实控人之一周志文自2020年11月起多轮减持,至2025年末累计减持约1411.32万股、套现约9.15亿元;2025年12月30日再披露计划,拟减持不超过1498万股(约占总股本2.0%),2026年1月实施约1497.9万股后提前终止,新一轮按当时股价测算约5.68亿元。
此外,原始股东顾晓磊、顾美芳(姑侄,“香塘系”)动作更大。
二人系IPO前入局,曾任董事,上市时“香塘系”合计持股约18%,曾为第三大股东阵营。顾美芳自2019年起累计减持约2145.11万股,个人套现约15.4亿元,约为公司2025年全年归母净利(约2.9亿元)的5倍;顾晓磊2023年12月至2024年6月减持约673.45万股。2026年3月,二人披露减持,6月18日实施完毕,合计减持约2248万股(占总股本3%)、套现约6.3亿元,持股分别降至0.715%、0.387%,近乎清仓。
原副董事长左从林(已离任)2025年8月减持约226.49万股,减持计划期限届满、已实施。此外,孙云霞等董监高2025年9月至11月合计拟减持不超过84.83万股(约占总股本0.11%),金额为数十万元级小额,已陆续实施,对股价影响有限。
对昭衍新药而言,三季报的数字是真金白银的账面增长,但它能持续多久,取决于两个变量:实验猴价格能否维持高位,以及安评主业能否把这轮订单红利转化为真实利润。
当前利润的大头来自资产重估,而重估终有周期性;原始股东又在业绩高点套现离场,让这份增长的成色打了折扣。
市场真正在等的,不是猴子值多少钱,而是昭衍的实验室业务,能不能自己挣出钱来。