
豪车之王订单排到2027年,股价却跌跌不休,较高点已近腰斩



财报超预期、全年指引还上调了——放在任何公司身上,这都是利好双响炮。但法拉利的股价却应声大跌4.2%。问题出在哪?答案是:上调得太少了。EBITDA指引从“至少29.7亿欧元”挪到“至少30亿欧元”,区3000万欧元的“诚意”,在投资者的放大镜下变成了一种失望。从2025年10月资本市场日单日暴跌15%,到今年5月教宗亲自站台的新车发布会暴跌8.4%,这家豪车之王似乎中了一种魔咒:无论交出什么成绩,市场都嫌不够。
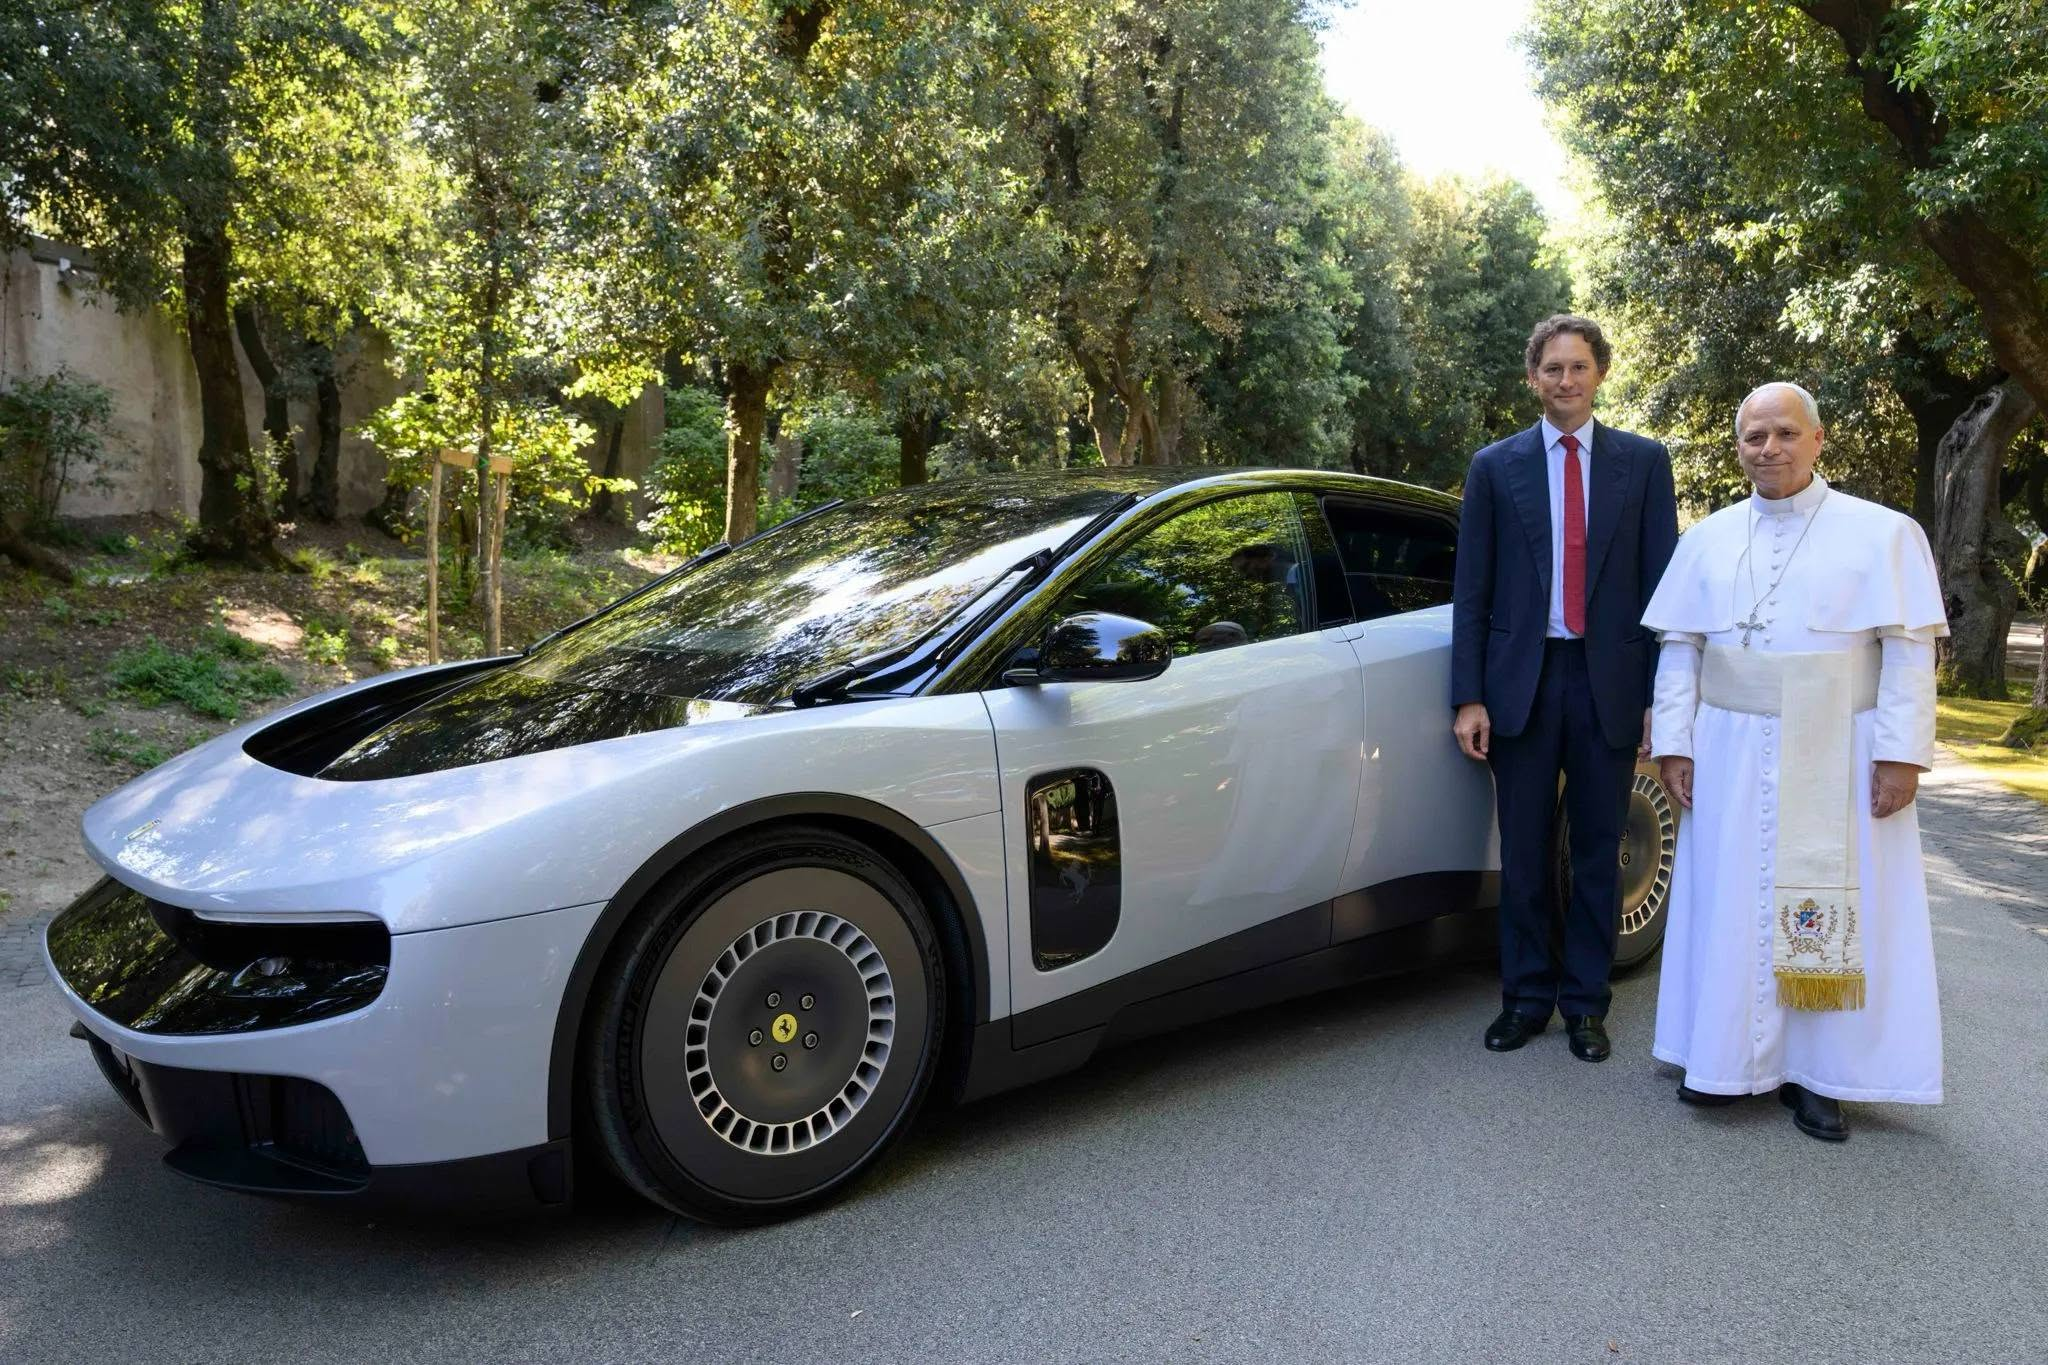
2026年5月26日,天主教教宗良十四世(Pope Leo XIV)在罗马郊外的冈道尔夫堡教宗夏宫,亲自试乘并体验了意大利超跑品牌法拉利(Ferrari)的第一款纯电动量产跑车
赢了财报,输了股价:3000万欧元的“敷衍式”上调
法拉利周二(11月3日)公布的财报显示,三季度核心利润和营收双双超过分析师预期,高利润车型热销和个性化定制业务功不可没。据数据显示,其三季度每股收益2.62欧元,超出分析师预期的2.48欧元。
但全年指引只被“象征性”地上调:调整后EBITDA预期从“至少29.7亿欧元”微调至“至少30亿欧元”(约33.6亿美元)。财报发布后,米兰上市的法拉利股价跌幅扩大,截至格林尼治时间11:40下跌4.2%。
一条不成文的“铁律”:Q3就该大幅上调指引
市场对法拉利的苛刻,源于一条持续了近十年的传统。凤凰网财经梳理发现,法拉利自2016年以来几乎每年三季度都会上调全年业绩指引,此前仅有两次例外。
高盛分析师早在2024年那一轮“失约”后就点破过市场的微妙心理:投资者对法拉利的盈利预期,常年高出公司官方指引低端约2.5%以上——这家公司的“保守”早已被计入股价,任何不够激进的上调都会被解读为利空。
换句话说,法拉利面对的不是“及格线”,而是市场替它画好的“优秀线”。
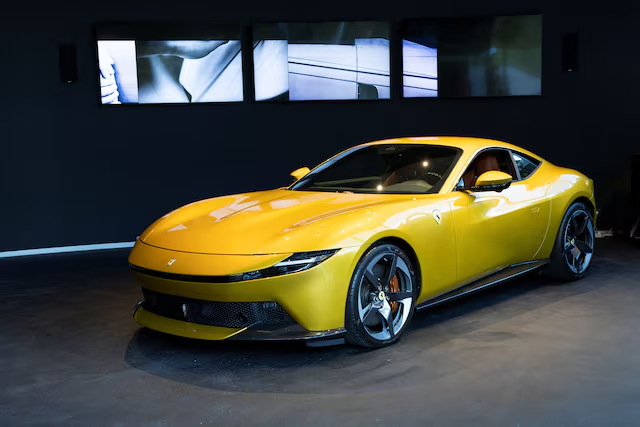
图源:网络
从巅峰跌落:股价较高点已近腰斩
过去两年,法拉利投资者的日子并不好过。据Leverage Shares统计,其股价从2025年2月492.80欧元的历史高点一路跌至今年2月的276.20欧元,最大回撤高达44%。
几道深深的伤口记忆犹新:2025年10月9日资本市场日,法拉利将2030年纯电车型占比目标从40%大幅砍至20%,并给出被分析师认为偏保守的长期指引,股价单日暴跌约15%,创下2016年上市以来最大盘中跌幅。
今年5月,首款纯电车型Luce在教宗良十四世面前亮相,依旧没能打动市场——米兰股价当天重挫8.4%,批评者直言这台车“不像法拉利”,前董事长更警告新车可能带来“传奇的毁灭”。
护城河仍在:订单排到2027年底,有钱人排队送钱
讽刺的是,资本市场的冷脸与真实生意的热度形成鲜明反差。法拉利CEO贝内代托·维尼亚(Benedetto Vigna)在7月底的二季报中透露,公司订单簿已完全覆盖至2027年
——也就是说,现在下单的富豪,要等一年多才能提车。
更关键的是“个性化定制”这门暴利生意:据Investing.com报道,定制业务收入已占法拉利营收的20%以上。
一套碳纤维套件、一层特殊车漆、一次专属刺绣,就能让一台车的利润再上一个台阶。靠“稀缺+定制”,法拉利的EBITDA利润率常年维持在39%左右——这在汽车行业几乎是孤品。
市场的放大镜还会举多久?
法拉利的故事陷入了一种奇特的分裂:生意层面,它可能是全球现金流最健康的车企之一;股价层面,它却被一次又一次的“不够惊喜”反复惩罚。三季度的小幅上调,究竟是管理层一贯的保守蓄力,还是增长引擎真的在减速?年底的业绩答卷,将决定这只跃马股票能否挣脱“魔咒”。
一手新闻,尽在掌握——下载凤凰新闻客户端,订阅凤凰网财经。
深度报道,不容错过——微信搜索“凤凰网财经”、“财经连环话”。