套现近700万后提前离场,鑫科材料董事长辞任,铜加工大佬入局前十大股东



一份同步出炉的人事公告与三季报,让鑫科材料站上资本关注焦点。
董事长提前离任并在此前大比例减持,三季度业绩由盈转亏,叠加股东名单里一位铜加工行业元老的悄然现身——人事、业绩、资本三条线索在同一个披露窗口交织,让这家国资控股的铜材企业连日成为市场讨论的样本。
01 董事长提前辞任,任内累计减持套现近700万元
鑫科材料发布公告,公司董事长宋志刚因个人原因,申请辞去董事长、董事及董事会专门委员会相关全部职务,离职后不再在上市公司及下属子公司担任任何职务。
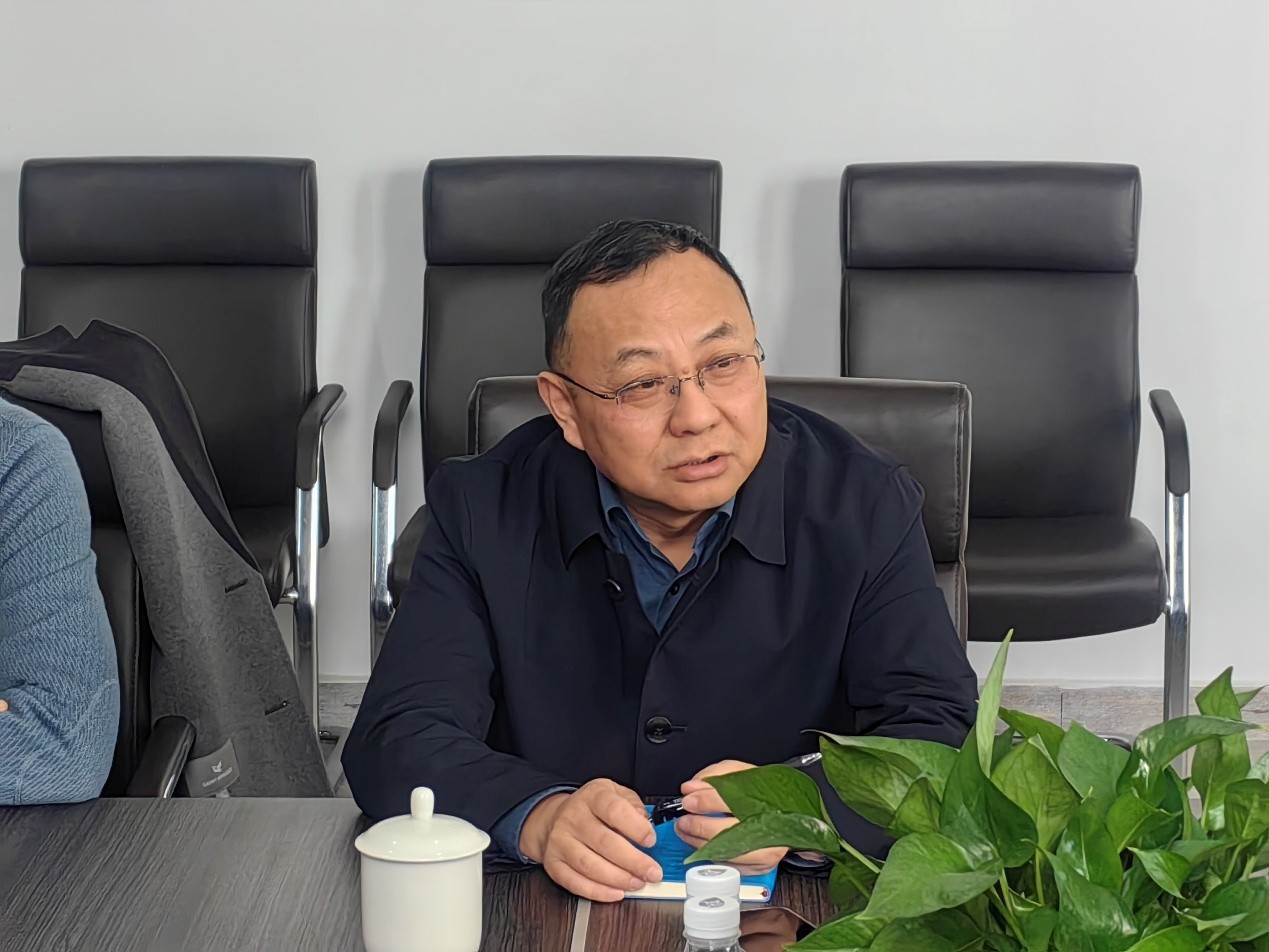
鑫科材料董事长宋志刚
按照任期安排,宋志刚原定任职至2028年11月,本次属于提前离任,距离任期届满尚有约两年时间。
真正让市场聚焦的,是这位董事长在任内的密集减持动作。公开减持记录显示,自2024年11月5日首次减持以来,宋志刚累计减持公司股票约210万股,累计套现约692.53万元;其持股数量也由此前的480万股一路降至约270万股,降幅超过四成,属于高比例的持续套现。
今年3月,宋志刚再度披露减持计划,拟减持不超过90万股并最终实施完毕(对应2026年5月19日、26日、27日的集中竞价减持),公告标注减持理由均为个人资金需求,减持途径为集中竞价交易,相关操作均按监管要求完成预披露、进展及结果公示。
减持套现的不止董事长一人。董事、总经理王生亦在2026年4月14日通过二级市场减持52.5万股,套现约191.1万元。
公司方面表示,本次人事变动不会导致董事会人数低于法定最低要求,公司日常生产经营保持稳定,董事会将尽快推进董事补选工作,并召开会议选举新任董事长。
资料显示,鑫科材料主营高精度铜合金板带、高速铜连接材料、汽车电线,下游覆盖算力连接器、新能源汽车、消费电子。
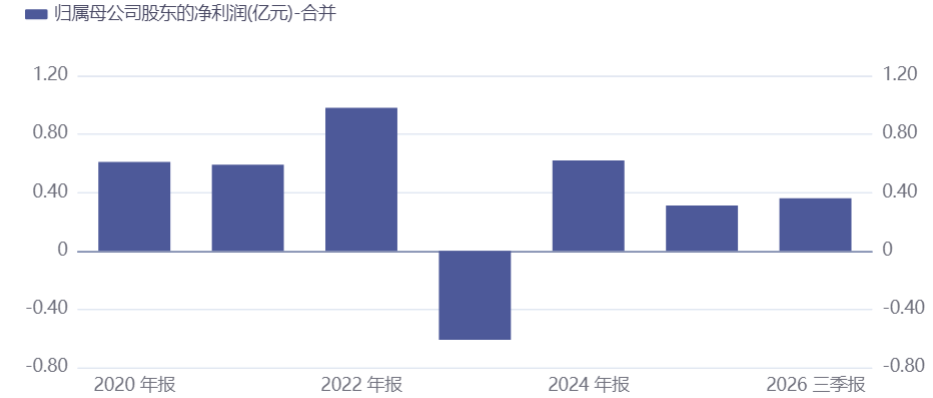
鑫科材料2023年尚处亏损,2024年实现扭亏为盈,2025年则是一度陷入“增收不增利”——营收增长两成、净利反降五成,盈利能力明显下滑。进入2026年,公司凭借产品结构调整、高附加值产品销量增加以及铜价上涨,业绩有所回暖,前三季度归母净利润同比增长逾八成;但单看第三季度,归母净利润由上半年的4261.15万元回落至前三季度累计的3556.20万元,意味着单季度转为亏损约705万元,盈利根基并不稳固。
02 业绩承压,铜加工大佬姜纯悄然入局前十大股东
业绩波动背后,是公司面临的几重现实压力。
最直观的是盈利质量偏薄。鑫科材料毛利率长期不足8%、净利率不足1.2%,2025年毛利率6.77%、净利率0.82%,同比双双下滑,铜加工主业“以量补价”特征明显,抵御原材料与加工费波动的能力有限。
与盈利偏薄相伴的是应收账款的高企。截至2025年末,公司应收账款约6.75亿元,是当年归母净利润的约21倍;2026年三季度末进一步升至约7.14亿元,而同期扣非净利润仅约2898万元,应收账款/利润比接近25倍,回款压力与减值风险不容小觑。
偿债端同样承压。截至2025年末,公司合并口径资产负债率达59.16%,流动比率0.99(低于1),短期偿债能力较弱;负债规模由2020年末约17.1亿元攀升至2025年末约26.42亿元,2026年一季度末资产负债率仍高达58.43%。与此同时,截至2026年5月25日,公司及控股子公司实际对外担保总额约24.36亿元,占2025年末归母净资产的166.9%,担保链条同样偏长。
资金端的另一重波折来自定增。2026年1月,公司披露拟向控股股东四川融鑫弘梓科技定向增发、募集资金不超过3.5亿元(发行价3.21元/股),用于偿还银行贷款和补充流动资金;5月获上交所受理后,6月5日公司突然宣布终止并撤回,理由为市场环境变化、原方案已不符合公司实际情况。此次“补血”终止,也令公司资金端再添变数。
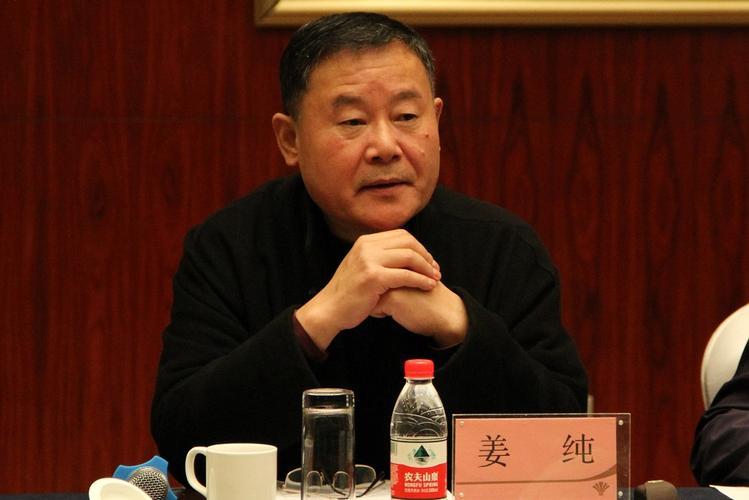
楚江新材实控人姜纯
值得一提的是,鑫科材料这份三季报中,最受产业圈关注的信号,是楚江新材实控人、国内铜加工行业标志性人物姜纯,以自然人身份新晋鑫科材料前十大股东,期末持股1266.19万股,持股比例0.70%。
姜纯和鑫科材料渊源深厚,当年由其主导的有色压延资产,正是鑫科材料上市的核心根基。离开鑫科后,姜纯打造楚江新材,成长为国内铜基新材料龙头,布局铜板带、特种铜导体、碳纤维复材等赛道,在新能源、算力通信、高端装备领域具备深厚产业资源。