业绩变脸、监管“黄牌”、股权异常!黄河财险三季度大幅转亏



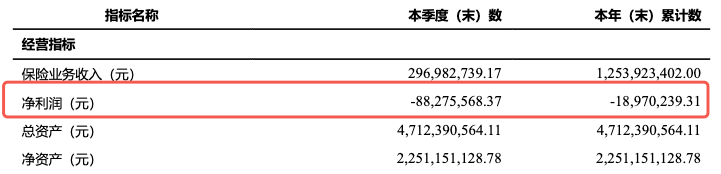
10月28日,黄河财产保险股份有限公司(简称黄河财险)披露2026年第三季度偿付能力报告。数据显示,前三季度该公司实现保险业务收入12.54亿元,净亏损1897万元。
其中,第三季度该公司单季保险业务收入2.97亿元,净亏损达8828万元,意味着单季亏损直接吞掉上半年攒下的全部利润,累计业绩由盈转亏。
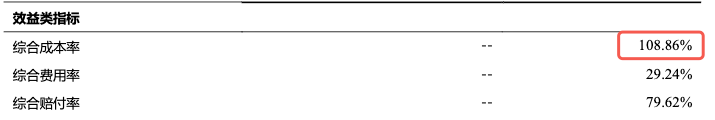
值得注意的是,前三季度黄河财险综合成本率为108.86%,已连续多年高于100%的承保盈亏线,其主业在持续向外“贴钱”。
投资收益转负
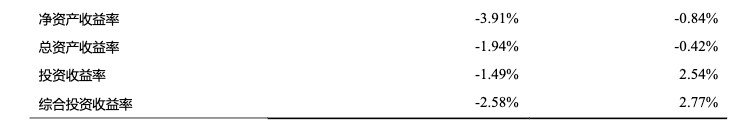
拆分数据来看,业绩“变脸”一方面来自投资端的波动。第三季度,黄河财险投资收益率为-1.49%,综合投资收益率为-2.58%。而2026年上半年,其综合投资收益率一度达到5.50%。得益于这一表现,同期公司仍保持盈利,上半年净利润为0.69亿元。
另一方面,主业承保端依然处于亏钱状态。前三季度,黄河财险综合成本率为108.86%,其中综合赔付率79.62%、综合费用率29.24%。拉长看,2023年至2025年,其综合成本率分别为113.8%、108.1%、107.31%,持续高于100%的承保盈亏线——相当于每收100元保费,承保端还要倒贴8块多。
综合来看,上半年黄河财险维持盈利更多源于投资端的托举,随着三季度资本市场震荡波动,尤其权益市场回调,账面盈利随即翻负。
从资本指标来看,黄河财险家底较为充裕,但资本厚度却迟迟未能转化为承保能力。截至2026年三季度末,黄河财险的核心偿付能力充足率为502.99%,综合偿付能力充足率为507.62%。虽然相比二季度末有所下降,但资本厚度在中小财险公司里仍属于第一梯队。
被监管“点名”,合股与股权质押问题交织
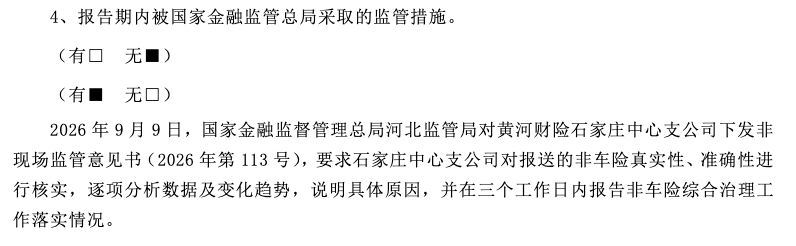
凤凰网财经注意到,黄河财险在偿付报告中披露了一项监管措施。2026年9月9日,金融监管总局河北监管局向其石家庄中心支公司下发《非现场监管意见书》,要求该机构对报送的非车险数据真实性、准确性进行核实,逐项分析数据及变化趋势、说明具体原因,并在三个工作日内报告非车险综合治理工作落实情况。对此,凤凰网财经致电黄河财险官网电话,拨打多次始终无人接听。
这道监管“黄牌”背后,暴露出黄河财险合规治理层面的短板。今年以来,该公司两笔行政处罚落地,均指向基础业务合规执行。其中,总公司因未按规定开展客户尽职调查、保存客户身份资料和交易记录、报告可疑交易三项反洗钱违规被人行甘肃省分行罚款170.09万元;嘉峪关市中心支公司因虚列业务及管理费、虚挂中介业务套取手续费被罚19万元。
此外,黄河财险股权稳定性也一直备受市场关注。截至三季度末,该公司三家股东合计33%股份处于异常状态。其中,大股东甘肃省公航旅集团20%股权以及甘肃远达投资集团持有的8%股权均已被质押,兰州新区城投所持的5%股权已被司法机关冻结。
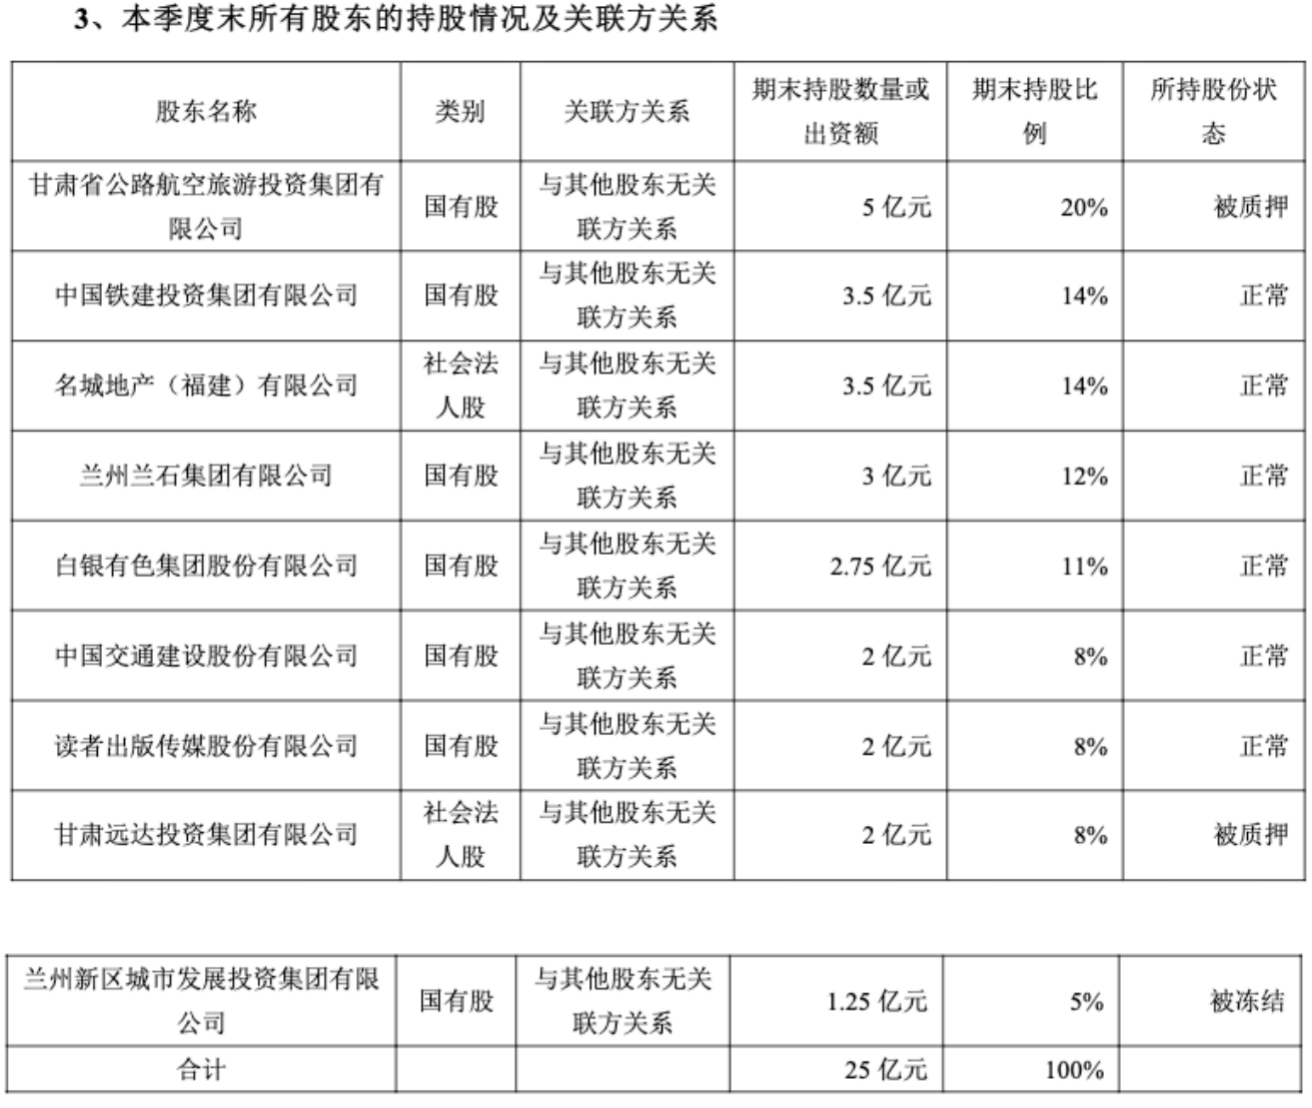
公开资料显示,黄河财险是2018年1月成立的甘肃省首家全国性法人保险机构。公司由甘肃省公路航空旅游投资集团联合中国铁建投资集团等8家企业共同发起设立,注册资本25亿元,主要经营机动车保险、工程保险、农业保险等业务。
黄河财险采用了无控股股东、无实际控制人的股权架构,作为以工程保险、车险为主要业务的险企,公司多名高管来自股东方公路航旅系统。
现任董事长王晓钟曾任甘肃省远大路业集团有限公司副总经理,甘肃路桥公路投资有限公司党委书记、董事长,甘肃公航旅马坞西寨高速公路管理有限公司董事长等职务。王晓钟1965年出生,自2024年11月29日起担任黄河财险董事长。
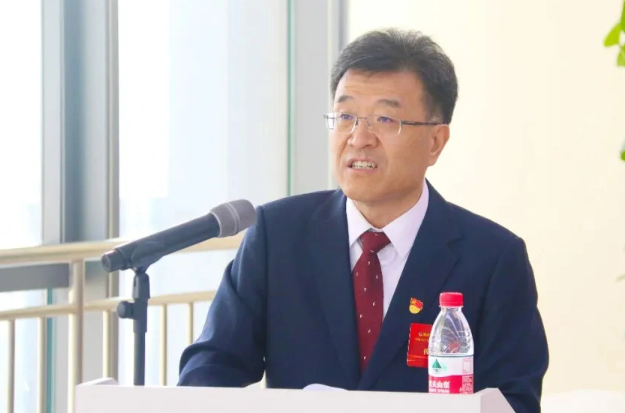
黄河财险董事长王晓钟
业绩转亏、合规漏洞以及股权异常,对黄河财险评级产生不利影响,管理层在三季度偿付报告中表示,公司一季度风险综合评级结果为B,二季度为BB,评分扣分项主要集中在股权质押率、盈亏表现、业务流程管控、信息系统安全及其他业务风险管控领域。
资本市场波动加剧,险企投资收益的稳定性面临考验。对黄河财险而言,如何将充裕的偿付能力转化为主业扭亏的动力,而非单纯依赖投资支撑业绩,或是管理层需要破解的关键命题。与此同时,在合规、股权等多重压力下,公司能否如管理层在偿付能力报告中所述,实现“风险综合评级指标稳步提升”,凤凰网财经也将继续关注。