弥费科技冲刺科创板 整厂验证与客户集中度问题被问询

凤凰网财经讯 近日,上交所披露弥费科技(上海)股份有限公司科创板IPO审核问询回复。公司专注半导体晶圆厂自动物料传送系统(AMHS),产品涵盖传送、存储、净化硬件设备以及全套调度软件系统,从单项设备供应商向整厂解决方案供应商演进,交易所重点关注公司业务结构、客户集中度、产品验证进度、订单与收入可持续性等问题。
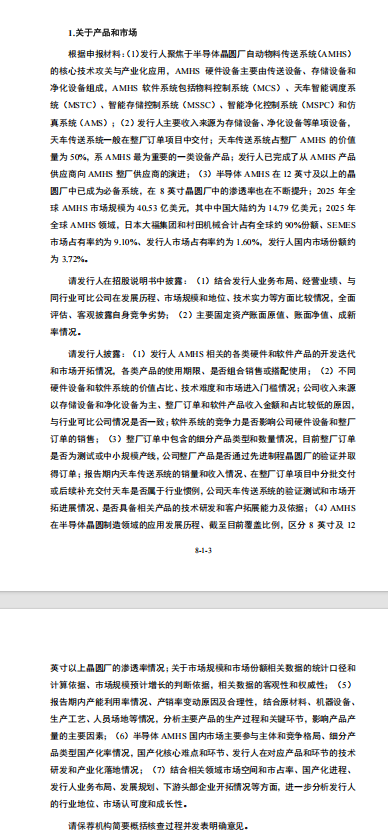
监管重点问询了公司业务模式与收入结构。报告期内,公司营业收入分别为1.74亿元、1.67亿元、3.93亿元、2.07亿元,2023-2025年营收复合增长率50.25%。收入构成上,公司营收以存储、净化等单项设备为主,2026年1-6月单项设备收入占主营业务收入87.08%;整厂项目收入占比相对偏低,2026年上半年整厂项目实现收入1822.60万元,占比8.91%;软件大多随硬件、整厂项目配套交付,独立软件销售收入规模较小。
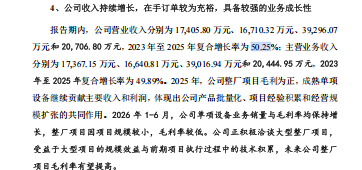
公司解释,存储、净化设备可在存量产线独立部署,导入周期更短,较早实现规模化销售;天车传送系统作为整厂AMHS核心,验证流程复杂、周期漫长,需要从测试线、中小规模产线逐步向大型量产产线推进,因此整厂业务尚处在产业化早期。单项设备与整厂项目的收入占比变化,契合公司逐项突破、逐步拓展整厂业务的发展路径。
公司业绩看点在于国产AMHS替代机遇。全球AMHS市场长期被日本大福集团、村田机械垄断,两家合计占有全球约90%市场份额;2025年公司全球市场占有率约1.60%,国内市场占有率3.72%,国产替代空间广阔。截至2026年8月末,公司在手订单总额约5.8亿元,其中整厂项目订单金额7400万元。公司已完成芯粤能、奕瑞科技、客户八等多个8英寸、12英寸整厂项目验收,项目以测试线、中小规模量产线为主;同时客户一等多家大型晶圆厂整厂项目处于验证、洽谈阶段。
问询同时关注客户集中风险,报告期公司前五大客户收入占比分别为98.65%、80.64%、92.42%,第一大客户收入占比最高达到52.17%。公司表示,半导体AMHS行业客户集中属于行业特性,随着后续新客户、新项目落地,客户结构有望逐步优化;公司产品已经进入国内多家头部晶圆厂供应链,部分客户实现多次复购。公开资料显示,公司AMHS设备设计使用寿命不少于10年,设备交付后除新增设备采购外,维保、改造业务也将成为后续收入来源。