去“宁德化”背后的产业之问



文/崔陆鹏 编辑/艾果
一轮新能源赛道“去宁德化”的讨论,近期在资本市场持续发酵。
这场热议背后,是近两年国内车企普遍调整电池供应链策略:一边引入多家电池品牌合作供货,一边自主研发电池、搭建自有产能。一系列调整,逐步优化了新能源行业早期高度依赖单一电池厂商的供货模式,供应链结构走向多元。
受供应链调整叠加板块股价波动影响,市场观点出现明显分歧。有投资者认为,动力电池行业长期稳定的龙头格局正在松动,行业竞争规则或将迎来新一轮重塑。
与资本市场短期情绪不同,从产业实操层面来看,动力电池属于重投入、长周期的高端制造领域。中信证券电新组测算数据显示,动力电池占新能源整车成本的 30% 至 40%,同时具备高技术壁垒、高验证门槛、高资金投入的行业特征。
相较于可简单比价、短期替换的普通零部件,动力电池上车配套流程极为严格。一款电池想要适配车企量产车型,通常需要经过长期技术适配、多轮安全测试、专属产能匹配,同时满足国内外各类合规标准,整体落地周期长达数年。
资本市场的短期波动是否真的反映产业真实状况,“去宁德化”是否真实在发生?
头部车企与宁德时代持续深度绑定
尽管市场持续炒作行业格局松动,但头部车企与宁德时代的深度绑定合作仍在持续落地。2025年11月,宁德时代与广汽集团签署十年长期战略合作协议。双方合作不再局限于基础电池供货,而是覆盖电池联合研发、专属产能保障、车能生态协同、海外市场共建等全方位内容,合作深度与周期均处于行业前列。
高端智能电动车对续航能力、安全稳定性、快充体验与整车适配性要求更为严苛,赛道准入标准相对更高。2026年10月,宁德时代与赛力斯达成长期战略合作,问界全系高端智能电动车型持续搭载宁德时代电池,进一步夯实了其在高端车型配套领域的市场基础。
随着全球新能源贸易规则持续迭代,海外新能源市场的绿色贸易门槛不断抬升,欧美地区对进口动力电池的矿产溯源、低碳生产、全生命周期碳排放等合规要求愈发严格,全球化合规能力逐渐成为电池企业出海竞争的核心竞争力之一。
全球电池联盟(GBA)推出的“电池护照”试点项目,是目前国际认可度较高的电池合规溯源体系,可完整记录电池从矿产原料、生产制造到全生命周期碳排放的核心信息,是动力电池进入欧美主流市场的重要合规凭证。在国内电池企业中,宁德时代参与该试点的连续性、落地进度处于行业靠前水平,已连续三期完成电池护照的信息公示与落地适配,较早搭建起适配海外市场的绿色溯源与合规体系,为产品出海提供了扎实的合规支撑。
从产业长远逻辑来看,头部企业凭借长期技术积淀、持续研发投入与全球化合规布局,承担着行业技术迭代、安全标准升级、海外市场突破的重要职能,是国内动力电池产业全球竞争力的核心支柱。片面追求供应链分散、弱化头部企业配套价值,或将削弱行业整体研发创新动能、高端安全迭代能力与全球竞争优势。多元供应链的核心价值,是补齐细分供给、优化产业生态,并非对头部企业的替代。
供应链多元布局是汽车产业常态
本轮“去宁德化”舆论发酵,核心源于国内车企常态化的供应链结构调整。近两年,主流车企纷纷引入第二、第三电池供应商,同时推进自研电池产线建设,告别了过往单一厂商独家供货的模式,形成多品牌电池并行配套的行业新局面。
从汽车产业发展规律来看,核心零部件多供应商配套,是整车制造行业通用的风险控制方式。传统燃油车时代,发动机、变速箱等关键部件,长期采用多品牌供货体系。进入新能源时代,动力电池作为整车最贵、最重要的核心部件,车企拓展多元供应商、布局自研产能,核心目的仍是分散供货风险、平衡采购成本、提升供应链自主可控能力,属于车企常规经营策略,并非针对单一企业的替代行为。
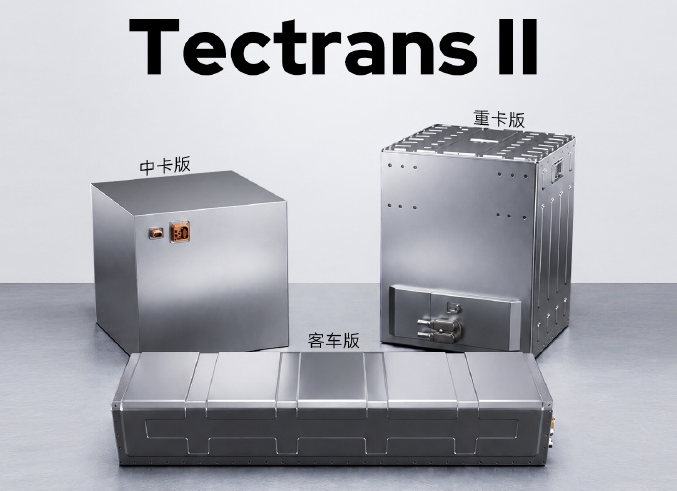
相较于产业端的长期布局逻辑,二级市场对行业短期边际变化更为敏感,容易放大阶段性调整的影响。早在2022年,二级市场就曾出现看空龙头、预判中小厂商份额快速提升的声音。
结合SNE研究院、中国汽车动力电池产业创新联盟公开数据,2026年上半年,宁德时代全球动力电池市占率达39.9%,持续领跑全球市场;国内乘用车装车份额达46.7%,同比提升5.6个百分点,海内外市场份额同步稳步增长,龙头市场基本盘保持稳健。
产业落地表现与资本市场短期情绪的差异,本质或源于两者观察周期不同。二级市场侧重月度、季度订单、装机、股价等短期波动数据,而动力电池的技术迭代、车型适配验证、产能建设、合规资质积累,均以数年为周期。
车企短期供应链调整,是否将快速颠覆头部企业长期积累的配套体系与综合竞争力,仍待长期观察。
多元共生才是新能源的长期终局
随着行业持续发展,中国新能源产业链已告别单一依赖的发展模式,进入了多元主体协同共生的全新发展阶段。
当前,国内新能源汽车产业链上下游分工清晰。动力电池企业聚焦电池材料研发、电芯迭代、热管理优化、安全技术攻关,依托规模化生产摊薄研发与制造成本;整车企业专注车型定义、智能座舱与自动驾驶升级、市场渠道运营,持续拉动整条产业链的市场需求与技术迭代。
从实际配套现状来看,车企新增的外部二供电池、自研电池产品,大多应用于中低端走量车型,主要用于控制整车成本、丰富供应链体系。而对安全性、稳定性、续航与快充性能要求更高的高端旗舰车型、海外出口车型,车企仍优先选用头部电池企业的配套方案,行业分层配套、错位竞争的成熟格局已经形成。
动力电池行业也已形成多层次竞争体系:头部企业深耕高端车型与海外市场,持续攻坚前沿技术、搭建全球合规体系、锁定车企长期战略合作订单;中小电池厂商与车企自研产能扎根中低端细分市场,补齐市场供给、激活行业竞争活力。
业内人士表示,供应链多元化是新能源产业走向成熟的必然过程,而长期技术积累、全球化合规资质、车企深度绑定的产业协同能力,才是决定电池企业中长期行业地位的核心因素。