安澜万锦IPO被监管三连问:客户集中度86.81%、CPO替代、业绩可持续性

近日,上交所披露江苏安澜万锦股份有限公司审核问询函回复。作为国内高速通信线缆本土厂商,安澜万锦被监管重点拷问三大问题:客户集中度持续攀升至86.81%背后的依赖风险、CPO光互联技术对铜缆需求的替代威胁,以及AI算力投资周期变化下业绩增长的可持续性。
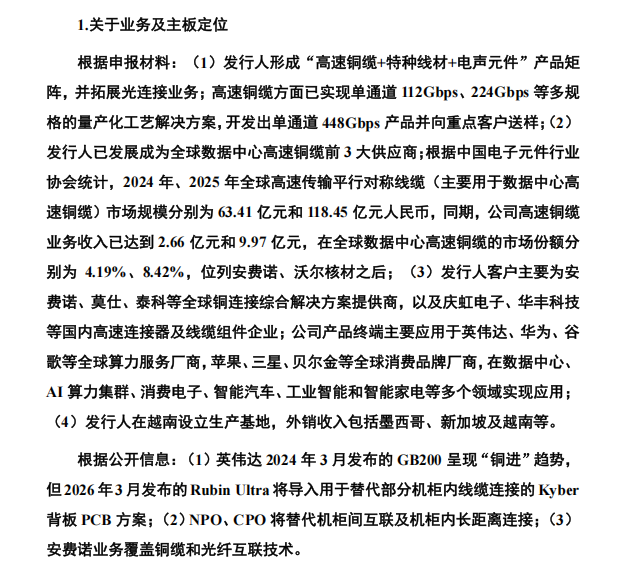
招股材料显示,安澜万锦形成"高速铜缆+特种线材+电声元件"产品矩阵,高速铜缆方面已实现单通道112Gbps、224Gbps等多规格批量交付,深度参与全球AI服务器高速互连供应链。2025年公司高速通信线缆产品收入达9.97亿元,已成为全球数据中心高速铜缆行业核心供应商之一。
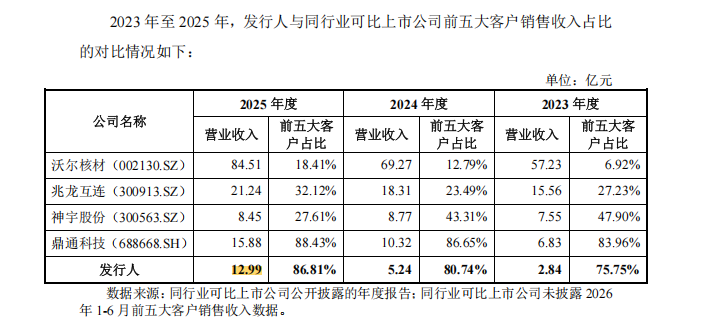
监管重点关注的是客户集中度问题:2023年至2025年,公司前五大客户收入占比分别为75.75%、80.74%、86.81%,持续攀升。其中对安费诺的销售占比更是逐年走高,安费诺已成为第一大客户。问询函要求说明是否对单一客户存在重大依赖,以及客户集中度高于同行业可比公司的原因及合理性。
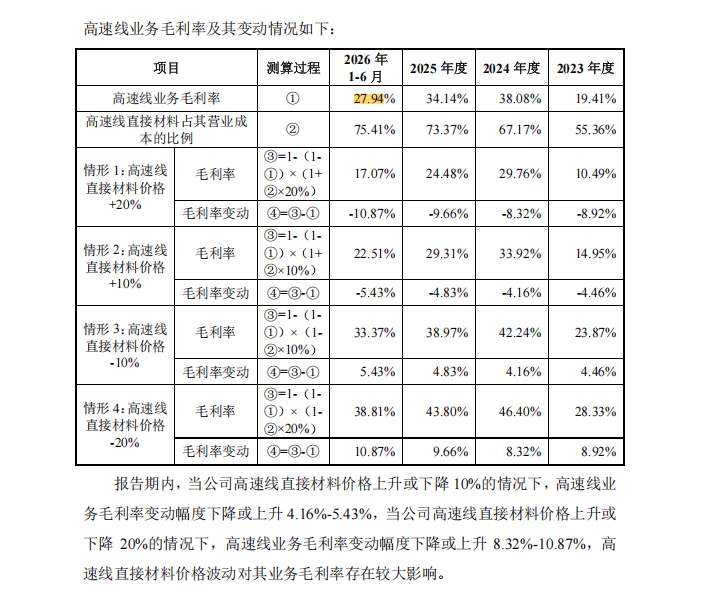
毛利率方面,公司高速通信线缆产品毛利率从2023年的19.41%提升至2026年1-6月的27.94%,主要系224Gbps等高毛利率产品占比上升及规模效应显现。但监管同时关注原材料(镀银铜等)价格波动对公司成本端的传导能力,以及部分客户降价压力是否可持续。
技术层面,公司已实现224Gbps规模化量产(行业内最高等级),并完成448Gbps产品研发送样。公司称在华为昇腾系列等国内算力供应链中实现批量供货,2025年华为相关收入占比超60%。
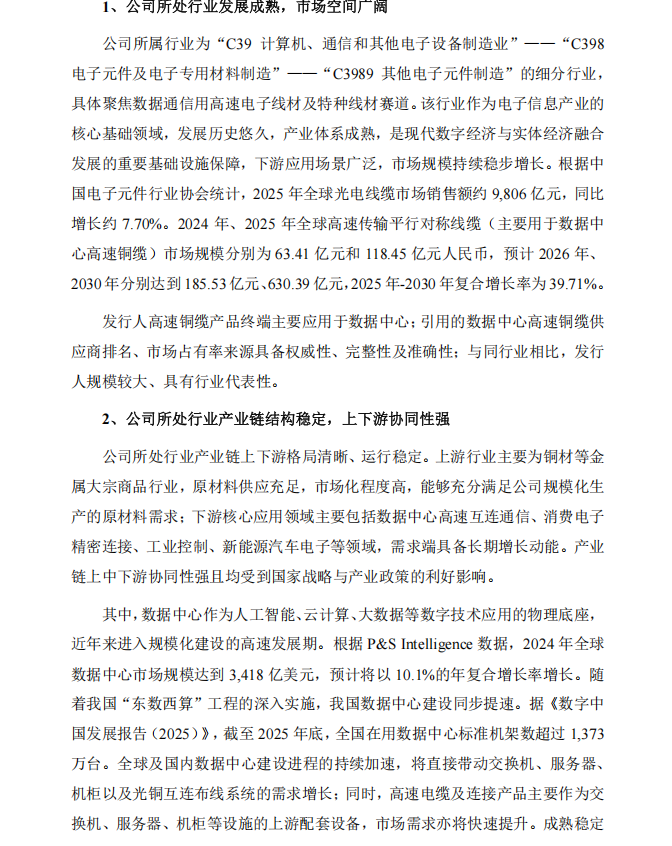
监管核心争议聚焦CPO(共封装光学)等光互联技术短期内是否会对铜缆需求构成实质性替代。问询函特别关注:公司高速铜缆产品是否均终端应用于数据中心,终端产品应用于英伟达、华为、谷歌等各家算力服务厂商的具体比例;招股说明书引用的数据中心高速铜缆市场规模数据来源及准确性。
公司回复称,CPO目前仍处于早期阶段,Trend Force数据显示2026年CPO在AI数据中心光模块中占比极低。英伟达Blackwell架构中铜缆在机柜内短距离互连仍具成本与功耗优势,三类技术路线基于传输距离、性能要求、成本约束形成场景分工,不存在单一技术路线全面替代的产业基础。
本次IPO安澜万锦拟募集资金12亿元,用于数据中心核心部件智能制造、标准实验室建设、智慧工厂建设及技术研发支持中心等项目。公司论证AI行业持续增长为新增产能消化提供市场空间保障,但也提示若募投项目实施效果不及预期,将影响公司经营业绩。