微容电子闯关创业板IPO:日韩厂商产能转向红利可持续性引监管问询

近日,深交所披露广东微容电子科技股份有限公司审核中心意见落实函回复。作为国内MLCC(片式多层陶瓷电容器)本土厂商,微容电子被监管重点拷问业绩成长性逻辑:公司业绩增长多大程度受益于日韩厂商产能外溢;如果未来日韩厂商重新加大消费类MLCC产能投放,公司订单、业绩、募投产能消化将面临怎样冲击。
招股材料显示,微容电子主营MLCC产品,覆盖消费类、工业类、车载类三大赛道。公司称,自2026年上半年起,村田、三星电机等日韩头部MLCC厂商将产能向AI服务器等高附加值领域倾斜,部分消费类MLCC供给收缩,下游客户订单向国内厂商转移,带动公司订单与业绩快速增长。
订单数据显示,截至2026年9月末,微容电子在手订单规模达17.75亿元,对比6月末接近翻倍。其中消费类订单10.73亿元占比60.44%,工业类5.14亿元占比28.96%,车载类1.88亿元占比10.60%。公司预计2026年末在手订单维持18-19亿元,2027年预期新增订单26亿元以上。
销量层面,2026年1-9月消费类MLCC销量2724.16亿片同比增长21.33%,工业类144.91亿片同比增长43.51%,车载类124.68亿片同比大增121.95%。车载端方面,虽然新能源汽车增速有所放缓,但L2及以上等级智能驾驶渗透率持续上行,带动车载MLCC用量提升,公司已经实现吉利、蔚来、上汽、理想、小鹏、长安等车企及Tier1、Tier2小批量供货。
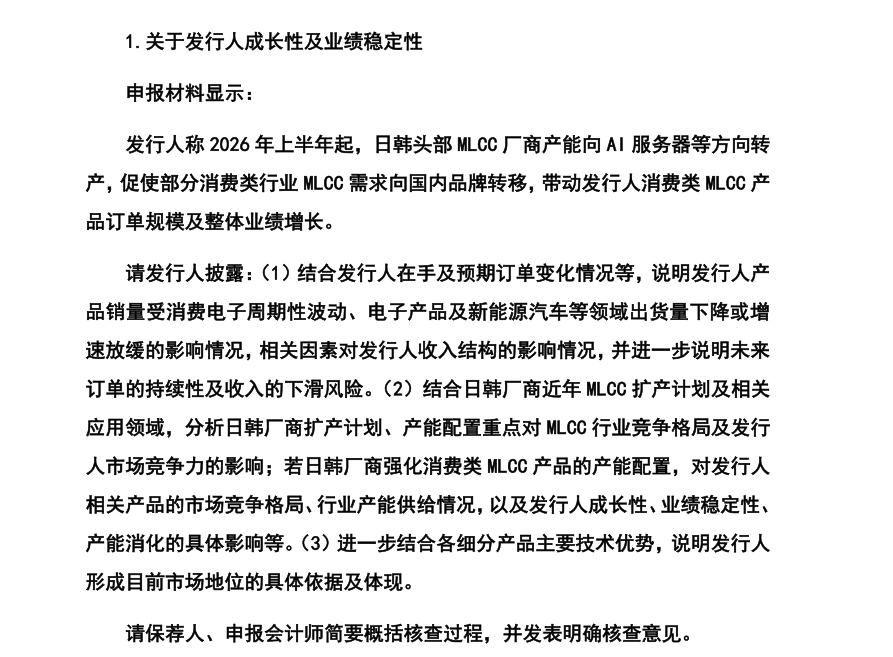
监管核心争议点集中在业绩增长的外部机遇是否可持续。落实函重点关注:当前订单红利来自日韩厂商产能结构调整,并非完全依靠自身技术迭代;一旦未来日韩厂商重新加大消费类MLCC产能投放,公司将直接面临订单回流、份额被挤压风险。
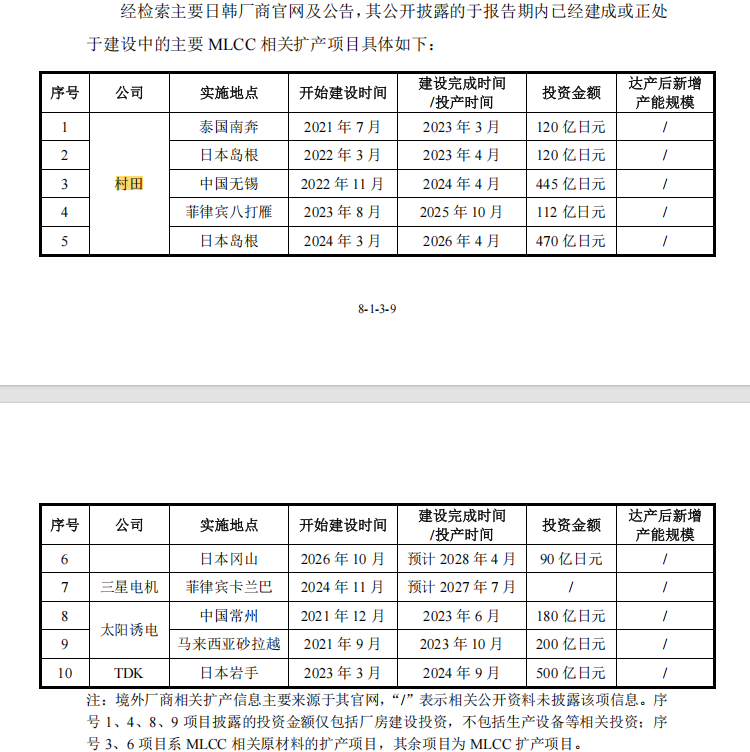
公开扩产规划显示,村田、三星电机、太阳诱电等日韩厂商未来几年扩产重心集中于AI服务器、数据中心、汽车电子等高附加值产品,并未将消费类MLCC作为扩产主线。公司方面表示,日韩厂商产线建设、设备导入、工艺爬坡周期漫长,新增产能释放至少推迟至2028年,短期消费类MLCC供给大幅扩张概率较低。但同时也承认,
不排除未来日韩厂商调整策略、回头加码消费类MLCC的可能性。
若发生该情形,将会带来多重连锁风险:消费类赛道供给增多,行业价格竞争加剧,公司有可能出现订单被客户收回、市场份额回落;虽然公司消费业务体量相比现在已经明显增大,但依然存在业绩承压、募投项目产能消化不及预期的隐患。
本次IPO微容电子募投项目为高端片式多层陶瓷电容器扩产项目,总投资额15亿元,产品覆盖消费、工业、车载高端MLCC,产能2026-2028年逐步释放,2028年完全达产。公司论证当前在手订单规模显著高于募投达产后预期收入,AI算力、新能源车智能化带来结构性缺口足以支撑产能消化。
不过行业现实矛盾客观存在:MLCC属于重资产行业,村田、三星电机每年扩产投资规模显著高于微容电子,日韩厂商在整体规模、技术积累上仍占据主导地位;国产厂商虽迎来替代窗口期,但长期竞争压力仍不容忽视。从收入结构预判,伴随在手订单持续结转,微容电子后续收入结构将进一步向工业、车载倾斜,消费类收入占比将逐步降低。公司盈利预测显示2026年预计营收26.04亿元,同比增长41.11%。