华普微电子闯关创业板IPO:下游“量增价降”与行业数据缺失引监管问询

近日,深交所披露深圳市华普微电子股份有限公司创业板IPO审核问询函回复。作为国内Sub-1GHz物联网射频芯片厂商,华普微电子被监管重点关注下游终端"量增价降"对芯片厂商的利润挤压风险,以及Sub-1GHz赛道缺少权威供需数据背景下成长性的判断依据。
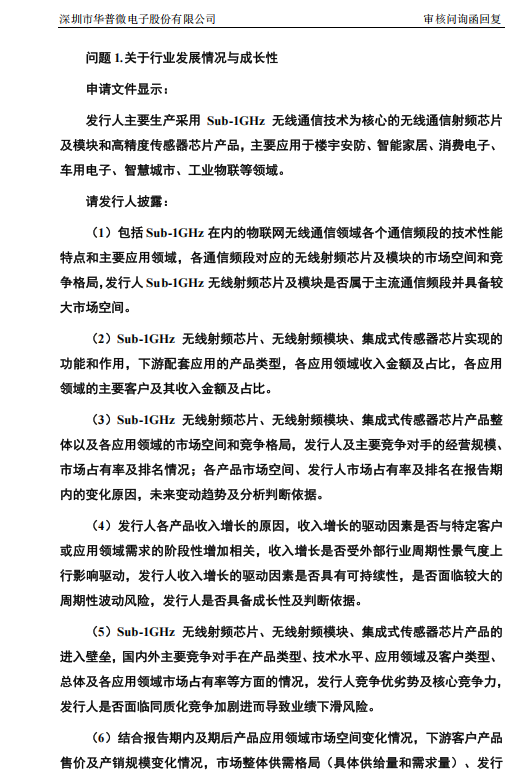
招股书显示,华普微主营Sub-1GHz无线射频芯片及模块、集成式MEMS压力传感器芯片,产品广泛用于楼宇安防、智能家居、车用电子、工业物联等物联网场景。2023-2025年,公司营业收入分别为4.42亿元、5.27亿元、5.97亿元;扣非归母净利润1.22亿元、1.59亿元、1.81亿元。
监管关注到一个行业现实:威星智能、和而泰、拓邦股份、海康威视等多家下游上市公司,呈现产销量提升但终端产品平均售价下滑的特征。终端市场的价格竞争压力存在沿产业链向上游芯片设计企业传导的风险,可能挤压芯片厂商的盈利空间。
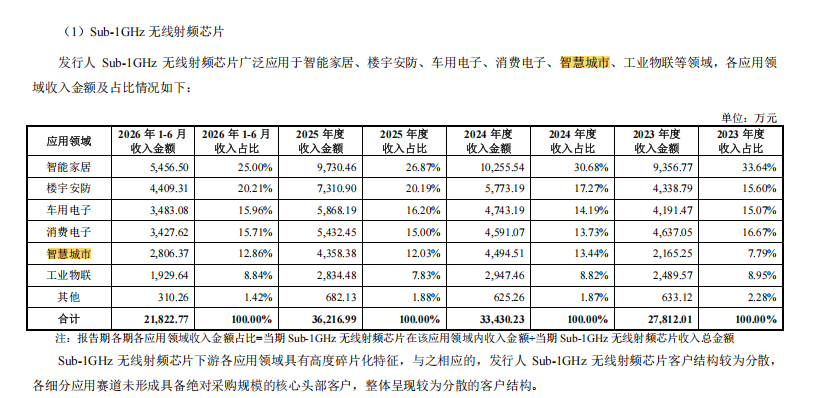
从披露数据看,智慧城市、智能家居、车用电子等领域多家头部终端企业产量销量实现增长但终端售价同比回落。报告期内,华普微无线射频芯片销量从2023年2.08亿颗增长至2025年2.63亿颗;集成式传感器芯片销量由629.05万颗增长至1682.40万颗,销量拉动成为收入增长主要驱动力,产品单价存在阶段性波动。
针对下游"量增价降"风险,华普微表示终端降价是行业成熟产品规模化渗透的正常现象,下游销量提升带来的规模效应能部分对冲价格下行影响;同时依靠产品迭代、拓展细分应用场景分散单一领域价格战冲击。但公司也承认,如果下游压价加剧而高附加值新品落地不及预期,毛利率将面临下行压力。
本次审核问询还抛出行业一大痛点:Sub-1GHz属于Fabless芯片设计模式,企业无自有制造产线,全部依赖外部晶圆代工。全球没有公开、独立统计的Sub-1GHz芯片供给量、需求量权威数据,行业市场空间全部来源于弗若斯特沙利文等第三方咨询机构测算,只能通过下游物联网终端出货规模间接推演行业景气度,无法直接核实真实供需格局。
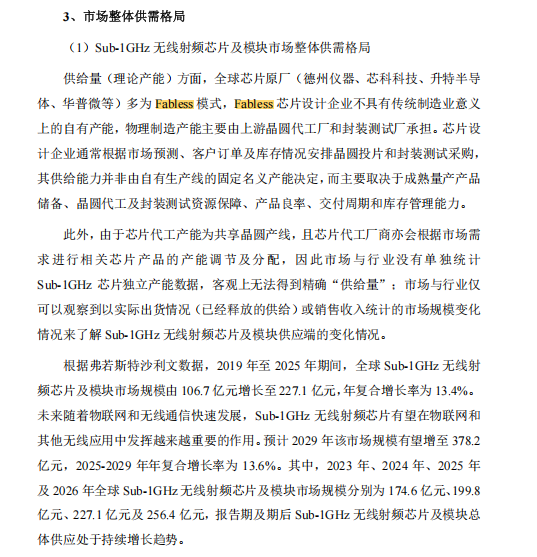
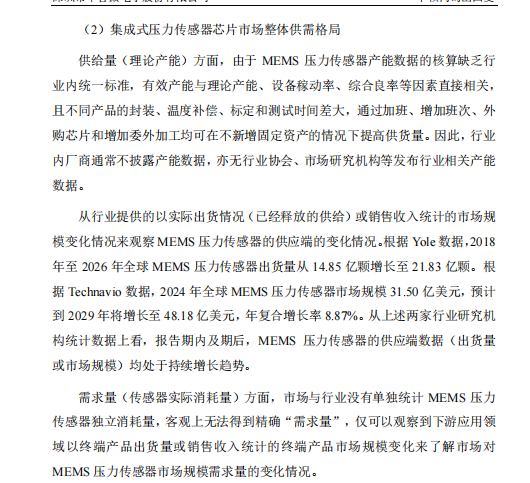
同样,集成式MEMS压力传感器赛道也缺少直接统计的行业产销原始数据,市场规模、竞争格局均依托第三方机构报告。监管就此提出疑问:行业景气度判断高度依赖第三方报告,是否会对发行人成长性判断带来不确定性。
公司解释称,Fabless模式下供给能力取决于晶圆厂产能分配、产品良率、库存及订单情况;全球物联网设备连接数持续扩张可侧面印证行业需求向上。同时公司客户结构高度分散,报告期累计合作客户超4900家,除第一大客户AJAX之外其余客户单家收入占比均低于5%。
不过风险点依旧客观存在。公司全球Sub-1GHz芯片及模块市占率仅2.1%,扩频芯片、高速宽带芯片等高端产品仍处在流片、研发阶段尚未量产;集成式MEMS压力传感器芯片全球市占率仅0.26%,业务集中在燃气表、户外运动装备等小众细分市场,汽车、医疗等高价值赛道布局有限。从竞争格局来看,德州仪器、芯科科技、恩智浦等海外巨头占据全球Sub-1GHz市场主要份额,MEMS压力传感器市场则由博世、TE、英飞凌等境外厂商主导,国产厂商突围压力较大。