凤凰国际财闻汇 | 极右翼极左翼领跑,法国财政前景持续增压
周二(10月20日),法国OAT收益率升至4.96%,10月初曾触及4.9937%创2002年7月以来新高。法德国债利差扩大至152.5个基点,显示风险溢价上升。上周末抗议演变为骚乱,周六新一轮示威在即,预算案收入端措施投票受市场紧盯。极右翼勒庞和极左翼梅朗雄民调领跑,令减赤前景更加复杂。
法国国债市场正在把街头抗议、财政赤字和政治不确定性,一并折算成更高的政府融资成本。
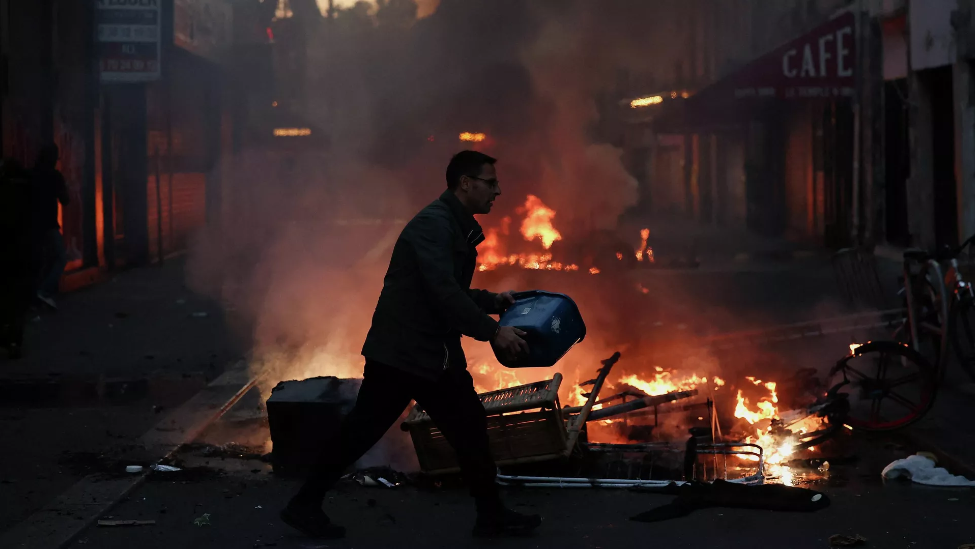
继周末抗议演变为骚乱、债券价格下挫后,法国国债收益率周二(10月20日)继续上行。法国OAT收益率上升3个基点至4.96%;10月初,该收益率一度触及4.9937%,创下2002年7月以来最高纪录。
与此同时,新的抗议活动已定于周六(10月24日)举行,法国政府推动预算案和削减财政赤字的压力进一步加大。一场围绕财政改革的政治、社会与市场连锁反应,正在快速发酵。
图源:网络
4.96%!法债收益率距离5%关口仅一步之遥
据路透社数据,法国国债价格周一出现下跌,推动收益率创下近一个月最大单日涨幅。周二,这一趋势仍在延续。
目前,法国OAT收益率报4.96%,较前一交易日上升3个基点。虽然尚未正式突破5%,但10月初该收益率已经升至4.9937%,为2002年7月以来首次逼近这一关键水平。
收益率持续上行,意味着法国政府的融资成本正在提高。对于本就背负庞大财政赤字的法国来说,市场的耐心显然正在减少。
对德国利差高企,市场要求法国付出更多风险溢价
法债与德国国债之间的利差也在扩大。
周二,法国OAT与德国国债的收益率差扩大5.5个基点,达到152.50个基点;10月初,该利差一度升至158.67个基点,为2011年11月以来最高水平。
作为欧元区核心国债,德国国债通常被视作区域内的低风险基准。法德利差走阔,意味着投资者要求法国国债提供更高的风险补偿。与此同时,意大利国债利差也扩大4.5个基点至113.51个基点。
周末抗议演变为骚乱,减赤改革遭遇街头阻力
本轮债市压力,与法国国内的抗议浪潮直接相关。
上周末,抗议活动演变为全国范围的骚乱,推动法国国债价格周一下跌。目前,抗议组织又计划在本周六发动新一轮示威,市场因此继续保持谨慎。
ING高级利率策略师Benjamin Schroeder表示,抗议活动表明,无论哪个政府执政,都将在更广泛的公众反对声中,艰难推进改革和削减支出。
这正是法国财政困局的核心:政府需要减少赤字,但紧缩措施一旦触及社会福利和公共服务,便可能迅速引爆街头政治。
预算案收入端投票,成为市场紧盯的短期信号
周二,法国预算案中有关收入端的措施迎来投票。
花旗欧洲利率策略师Jamie Searle表示,这场投票虽然不会决定整个预算进程,但作为短期信号,其重要性正在上升。
市场关注的不仅是预算案能否获得通过,还包括政府能否真正落实收入措施,并为后续削减赤字打开空间。
换言之,法国政府现在面对的,不只是数字能否平衡,而是财政政策能否在街头抗议与议会博弈中继续向前推进。
极右翼、极“左”翼民调领跑,财政前景更加复杂
政治层面的不确定性也在加剧。
上周公布的一项民调显示,在法国总统选举相关民调中,极右翼领导人玛丽娜·勒庞和极“左”翼代表人物让-吕克·梅朗雄对其他候选人的领先优势进一步扩大。值得注意的是,该民调发布于周末骚乱发生之前。
分析人士认为,如果法国政治格局向极右翼和极“左”翼进一步倾斜,可能构成对削减财政赤字最不利的局面。
不过,ING的分析也指出,抗议事件的政治影响似乎更有利于右翼和中间派候选人;相比之下,梅朗雄赢得总统选举的概率已经被下调,其政策方案也被视为最具争议。
政治风向究竟会进一步激进化,还是转向中间路线,目前仍未明朗。而这恰恰是市场最不愿面对的悬念。
能源价格火上浇油,欧洲央行加息预期难退
法国不是唯一承压的欧洲国家。
德国10年期国债收益率周二下降2个基点至3.43%,本月大部分时间都处在3.40%至3.50%的区间内;对政策预期更敏感的德国两年期国债收益率下降1.5个基点至3.07%。
但能源价格正在给欧元区利率前景带来新的压力。周二,国际油价继续上涨,布伦特原油价格徘徊在5个月高位附近。分析人士表示,由于能源价格尚未出现可信且持续的回落,市场很难明显削减对欧洲央行进一步加息的押注。
即将到来的冬季天气,也可能决定天然气价格路径。对于法国而言,这意味着除了自身财政和政治风险,外部利率环境同样难以提供喘息机会。
债券市场真正想问:法国还能不能推动改革?
当前,法国债市正同时面对三重压力:
第一,国债收益率逼近5%,政府融资成本抬升;
第二,财政赤字必须压缩,但改革遭遇公众抵制;
第三,政治民调的不确定性,让减赤前景更加扑朔迷离。
周六的新一轮抗议、预算案收入端投票,以及未来政治格局的演变,都会成为市场继续重估法国国债风险的触发点。
法国的问题已经不再只是“赤字能不能降下来”,而是“在街头抗议与政治极化夹击下,还有谁能推动改革”。这才是法债收益率逼近24年高位背后,真正的警报。(国际财闻汇)