
五星新材IPO问询:光伏收入占比降至10.59%,2024、2025年业绩连降,实控人90%表决权架构受关注

五星新材主板IPO审核问询回复对外披露,作为国内细结构特种石墨龙头企业,公司报告期业绩受光伏行业周期影响出现明显下滑,深交所围绕技术先进性、业绩波动原因、家族股权架构、股权激励会计处理等多方面展开穿透式问询。
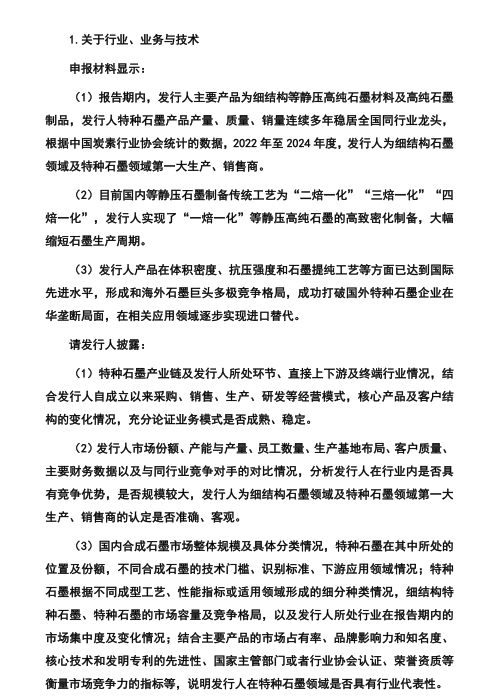
问询文件显示,五星新材是国内细结构等静压高纯石墨主要生产商,行业协会数据显示公司近三年细结构石墨产销量位居国内首位。监管首先关注公司宣称的“一焙一化”先进制备工艺,要求对比国内外同行工艺路线,核实该工艺先进性,同时核查公司产品宣称达到国际先进水平的依据是否充分。传统等静压石墨普遍采用二焙、三焙甚至四焙加浸渍的工艺,而五星新材通过配方优化,省去多次沥青浸渍增密环节,实现“一焙一化”生产,能够缩短生产周期、降低制造成本。
公司回复称,“一焙一化”属于全球先进主流工艺,海外东洋炭素、美尔森等巨头均有应用;公司产品体积密度最优可达1.98g/cm³,抗压强度最高232.90MPa,灰分最低小于5ppm,多项核心指标对标甚至超越海外头部厂商,产品性能达到国际先进水平。但民用市场方面,公司部分细分领域仍受海外厂商先发生态、认证壁垒制约。
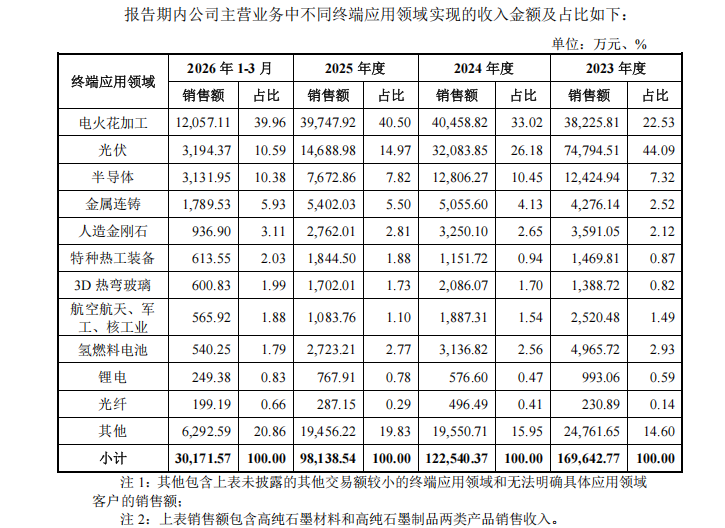
报告期内公司业绩呈现明显的周期波动,2023年受益光伏高景气营收17.68亿元,2024、2025年连续回落,2026年一季度营收实现恢复性增长。问询重点追问业绩下滑的根源,核查是否对光伏赛道形成重大依赖。公司解释,2024年起光伏行业出现结构性供需失衡,硅片产能过剩,光伏热场石墨耗材采购需求大幅萎缩,是业绩下行主因。
数据显示,公司光伏领域销售收入占比已经从 2023 年的 44.09%,下降至 2026 年一季度的 10.59%。光伏板块收入随行业周期大幅萎缩,公司同步加大电火花加工、金属连铸、半导体、特种热工装备市场开拓。电火花加工领域已经成长为公司第一大收入来源,2025 年度该板块收入 3.97 亿元;半导体、金属连铸业务稳步增长,对冲光伏行业下行带来的压力。2025 年公司高纯石墨材料及制品销量 3.67 万吨,同比增长 14.33%,呈现量增价稳格局,2026 年一季度营收 3.26 亿元,归母净利润 0.61 亿元,经营企稳回升。
除业务技术之外,监管还重点关注公司家族股权架构。实控人赵俊一通过两家有限合伙持股平台合计控制90%表决权,但直接和间接持股比例合计仅35.67%;其配偶赵秋霞、兄弟赵俊通通过平台间接持股,却不认定为共同控制人。深交所询问持股平台搭建的合理性,家族多笔无偿/非对价股权转让是否存在股权代持、税务风险、规避锁定期的情形。
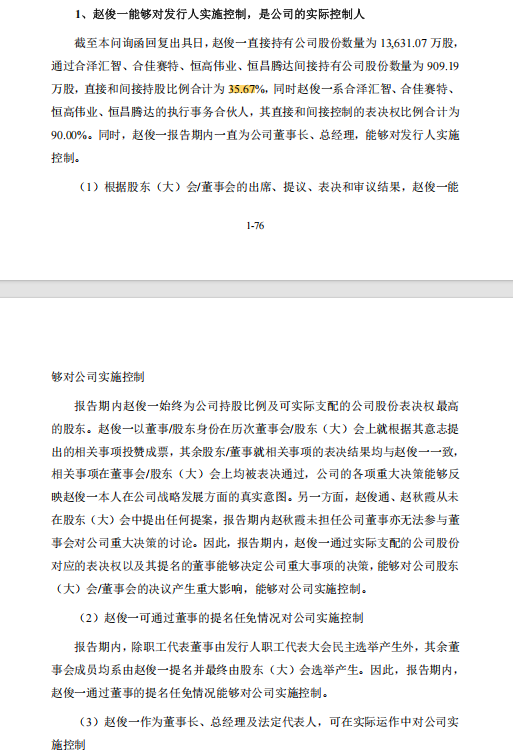
公司解释,搭建合伙平台目的是巩固实控人控制权,合伙协议约定有限合伙人不能干涉表决,全部表决权由执行事务合伙人赵俊一行使;相关股权转让属于家族内部财产调整与亲属赠予,履行公证、缴税手续,不存在代持,赵俊通、赵秋霞也已经比照实控人出具36个月锁定期承诺,不存在规避锁定期。
问询同时关注员工股权激励,公司设置恒高伟业、恒昌腾达两个员工持股平台,针对高管、业务骨干实施激励。监管关注股份支付公允价值、等待期确认是否符合会计准则。公司称参考同行业北交所上市企业市盈率15倍左右,评估股权公允价值,将“IPO上市再加36个月锁定期”视作隐含服务期,分期摊销股份支付费用,会计处理符合准则要求。
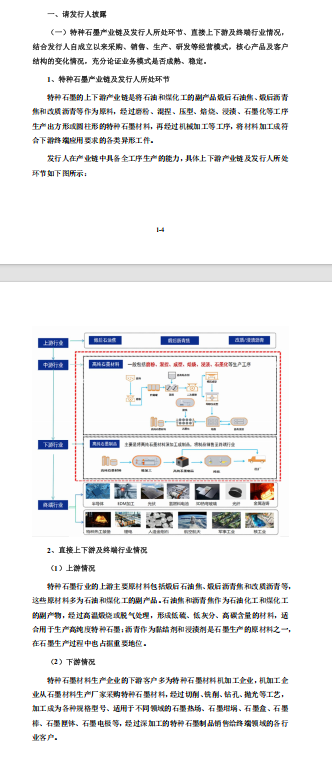
公开资料显示,五星新材主营细结构等静压高纯石墨材料及制品,产品用于光伏、半导体、电火花加工、金属连铸、航空航天、核工业等领域。查阅申报材料,2023‑2025年公司营收分别为17.68亿元、12.83亿元、10.24亿元;归母净利润分别7.14亿元、4.22亿元、2.21亿元;2026年1-3月营收3.26亿元,归母净利润0.61亿元。目前五星新材处于深交所主板IPO问询阶段。