全球市场风暴未歇,下周三大关口迫近



10月12日至16日,A股在外部冲击下明显回调。美国9月CPI、PPI都高于预期,市场担心美联储继续加息。受此影响,美国10年期国债收益率继续维持在5%以上,处于2007年以来的高位。
最先承受压力的是全球芯片和AI相关股票。韩国股市芯片股占比很高,上周大跌14.5%,是2008年金融危机以来最差的一周,期间还触发了熔断。
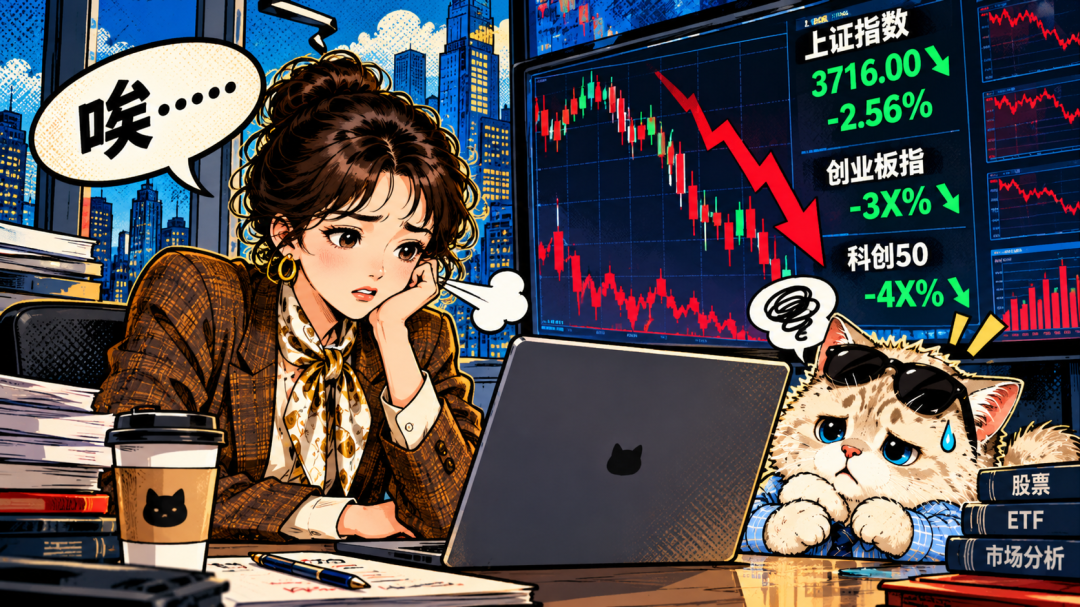
A股方面,上证指数全周下跌2.56%,周四盘中最低到3674点。这个点位正好是2024年“924行情”的最高点,很多投资者把它看作一道心理关口。指数在这里止跌,周五收在3716点。
真正跌得重的是科技成长股集中的板块:创业板指已连跌四周(周线4连阴),从6月高点算下来跌了三成多,科创50从高点跌近四成。
慧慧盯着账户,长叹一口气......
大资金在买啥?
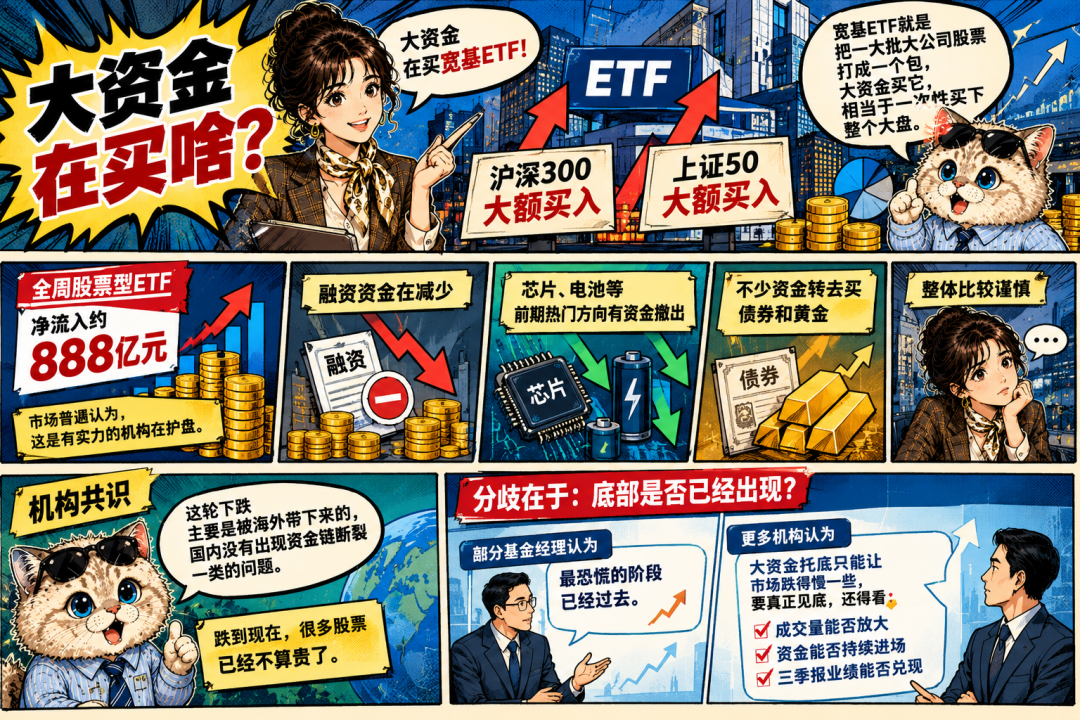
周四、周五临近收盘时,沪深300、上证50这类宽基ETF出现大额买入。宽基ETF可以理解为把一大批大公司股票打成一个包,大资金买它,相当于一次性买下整个大盘。
全周股票型ETF净流入约888亿元,市场普遍认为这是有实力的机构在护盘。然而,借钱炒股的融资资金在减少,芯片、电池等前期热门方向有资金撤出,不少资金转去买债券和黄金,整体比较谨慎。
机构的共识是,这轮下跌主要是被海外带下来的,国内没有出现资金链断裂一类的问题,跌到现在,很多股票已经不算贵了。
分歧在于底部是否已经出现:有基金经理认为最恐慌的阶段已经过去;更多机构认为,大资金托底只能让市场跌得慢一些,要真正见底,还得看成交量能不能放大、资金能不能持续进场、三季报业绩能不能兑现。
下周看什么?
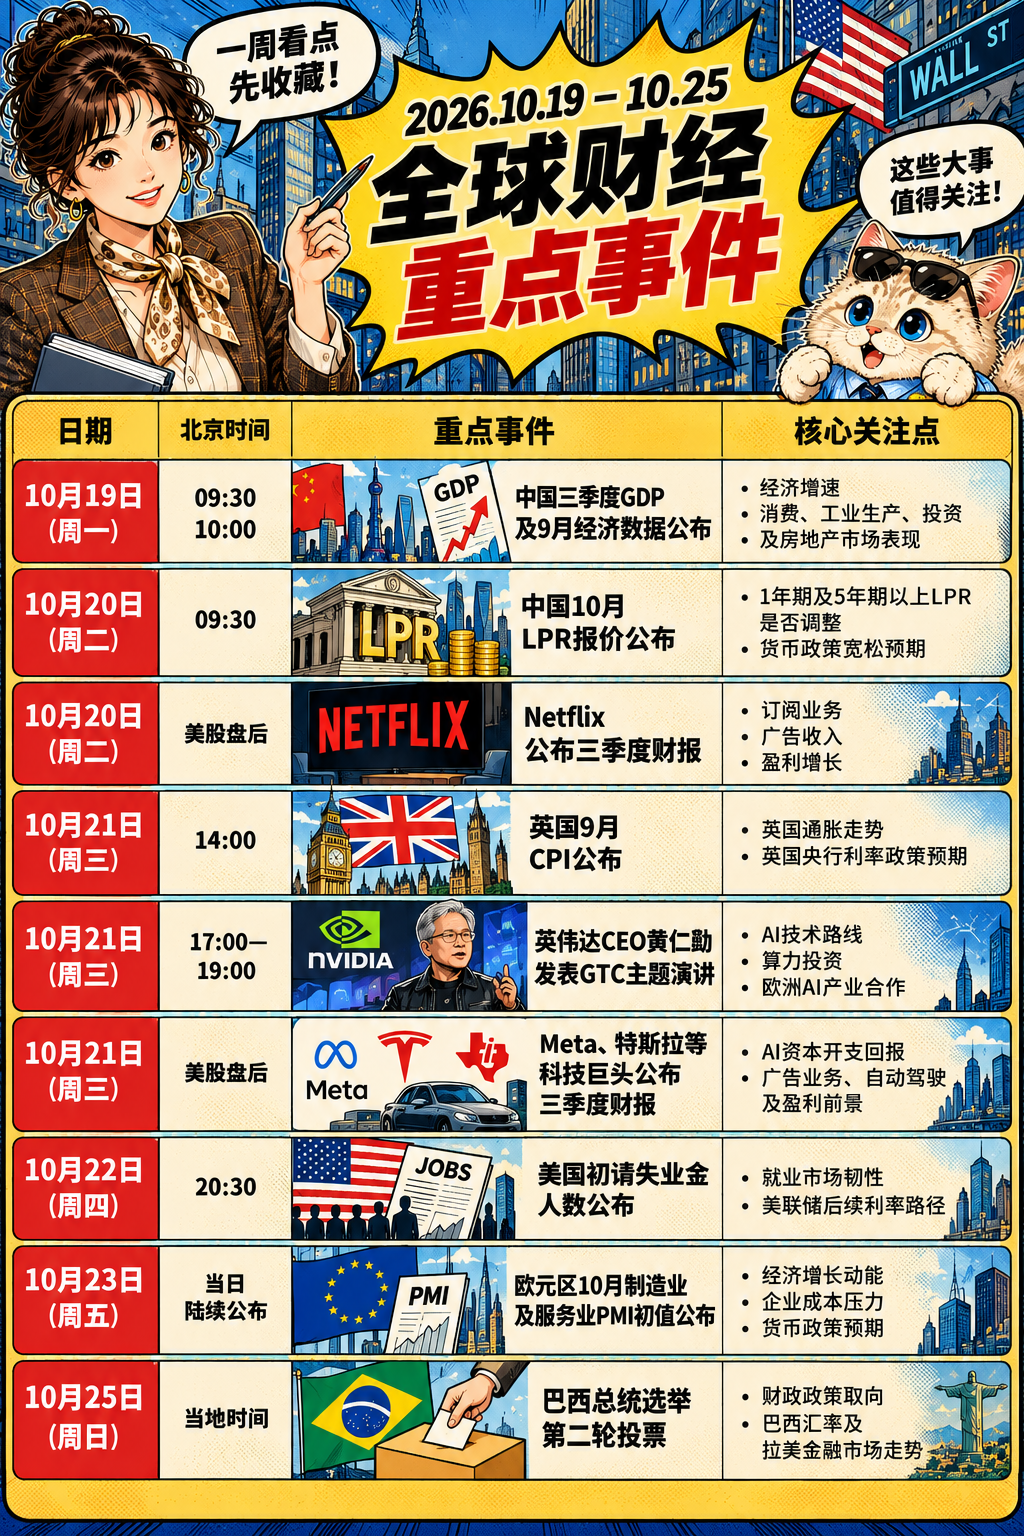
周一,国家统计局公布前三季度GDP和9月消费、投资等数据,可以看出国内经济的实际状况。周二公布10月LPR,也就是银行贷款的参考利率,房贷利率就跟着它走。
19-22日的金融街论坛值得留意,几位重要的金融管理部门一把手都将作主题演讲。如果监管层释放稳定市场的信号,对市场情绪会有直接影响。
海外方面,对A股科技板块影响最直接的是Meta于美东时间21日发布的三季报,A股最早在22日反应。市场关注的核心不是当季盈利,而是资本开支指引。
据公开信息,Meta 2026年资本开支指引目前为1350亿至1450亿美元,今年已两次上调。如果再进一步上调,或释放2027年支出继续增长的信号,将支撑A股光模块、PCB和存储产业链的订单预期;反之,即便业绩超预期,相关板块也可能承压。
这也能解释近期部分AI硬件公司业绩大增、股价却下跌的现象:市场交易的是景气周期能否延续,而不是已经实现的利润。
不过,这一逻辑在产业链内部并不是雨露均沾。同样面对Meta上调开支,订单能见度已经排到2027年的环节,受益更直接。指引上修意味着明后年的订单预期被进一步垫高;而订单窗口主要停留在2026年的环节,即便当期利润很强,市场也会担心2027年增速会不会下滑,从而提前压估值。
美联储10月会议的结果在北京时间10月29日凌晨公布。目前市场认为10月加息的可能性只有15%左右,但12月加息的可能性超过九成。也就是说,海外压力短期内不会完全消失。在美债收益率回落之前,大盘股可能相对稳一些,科技成长股的波动可能仍然较大。
(封面、正文图片均由AI生成)