挚达科技上市一周年:股价暴跌超90%,顶着“全球第一”头衔却越亏越多

凤凰网财经《公司研究院》
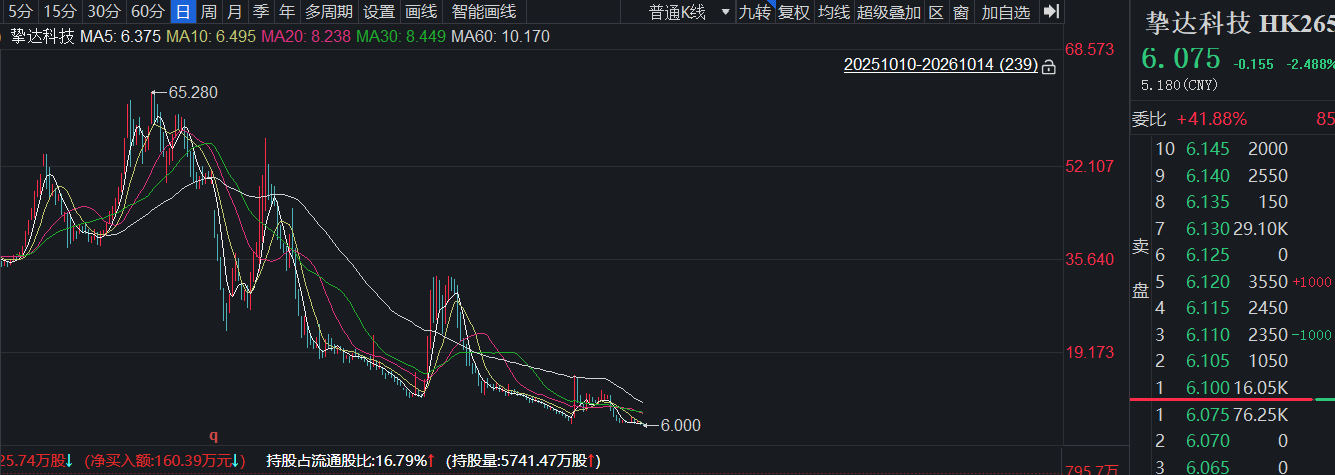
2025年10月,挚达科技登陆港交所,加冕“全球智能充电第一股”。上市首日受到资金狂热追捧,股价冲高至195.5港元。
然而,时至上市一周年关口,资本市场热度彻底退潮,公司股价已跌至不足10港元/股,距离高点回撤幅度超90%。
光鲜的上市故事背后,是一份持续失血的成绩单:自2010年成立至今,挚达科技从未实现年度盈利,上市之后亏损进一步放大。
前不久,挚达科技交出挂牌后的首份半年报,基本面的压力全面暴露。
2026年上半年,公司实现营业收入约3.40亿元,同比下滑13.3%;归母净亏损扩大至约1.17亿元,同比增幅高达288.5%;毛利率更是从上年同期19.2%断崖式下滑至7.7%,盈利能力大幅缩水。
拉长时间线来看,亏损早已是挚达科技的常态。
2022年至2025年,公司营收分别为6.97 亿元、6.71亿元、5.93亿元、7.17亿元,营收规模在波动中小幅震荡;同期归母净亏损依次为0.26亿元、0.59亿元、2.39亿元、1.64亿元。2022至2024年亏损持续扩大,2025年亏损虽有所收窄,但2026年上半年再度大幅恶化。
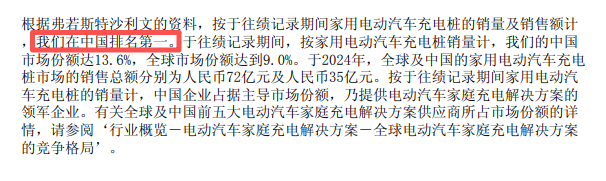
顶着“全球家用充电桩销量第一”的标签,但其实挚达科技的上市之路可谓是一波三折。
2024年2月,公司首次向港交所递交招股书,因未能在6个月内完成聆讯申请失效;同年11月二次递表,叠加业绩对赌失败的争议,市场对其持续盈利能力提出强烈质疑,第二次IPO申请同样失效。
直至2025年5月拿到证监会境外发行上市备案通知书,7月第三次递交招股书,9月通过港交所聆讯,10月成功挂牌,艰难拿下“全球智能充电第一股”的身份。
招股书中,挚达科技引用弗若斯特沙利文数据造势:按全球家用电动汽车充电桩销量计算,挚达排名全球第一,市场份额约9%;国内市场家用充电桩销量、销售额市占率分别达到13.6%、10.3%,稳居国内首位。
在当年新能源赛道热度高涨的环境下,这份“第一”的背书,叠加自动充电机器人的新业务故事,让挚达科技获得极高估值溢价,新股阶段创下超高超额认购记录。
然而,资本市场的高预期,很快被持续亏损的现实击穿。
国内家用充电桩赛道价格战愈演愈烈,硬件产品利润空间被持续压缩。
尽管挚达海外业务实现高速增长,泰国、巴西、阿联酋等市场销量爆发,但海外增量尚不足以对冲国内市场收入下滑与毛利崩塌。
虽然公司持续加码自动充电机器人、家庭能源管理等新业务,试图寻找第二增长曲线,但新业务尚处在投入期,短期难以贡献利润,持续的研发投入进一步加剧资金压力。
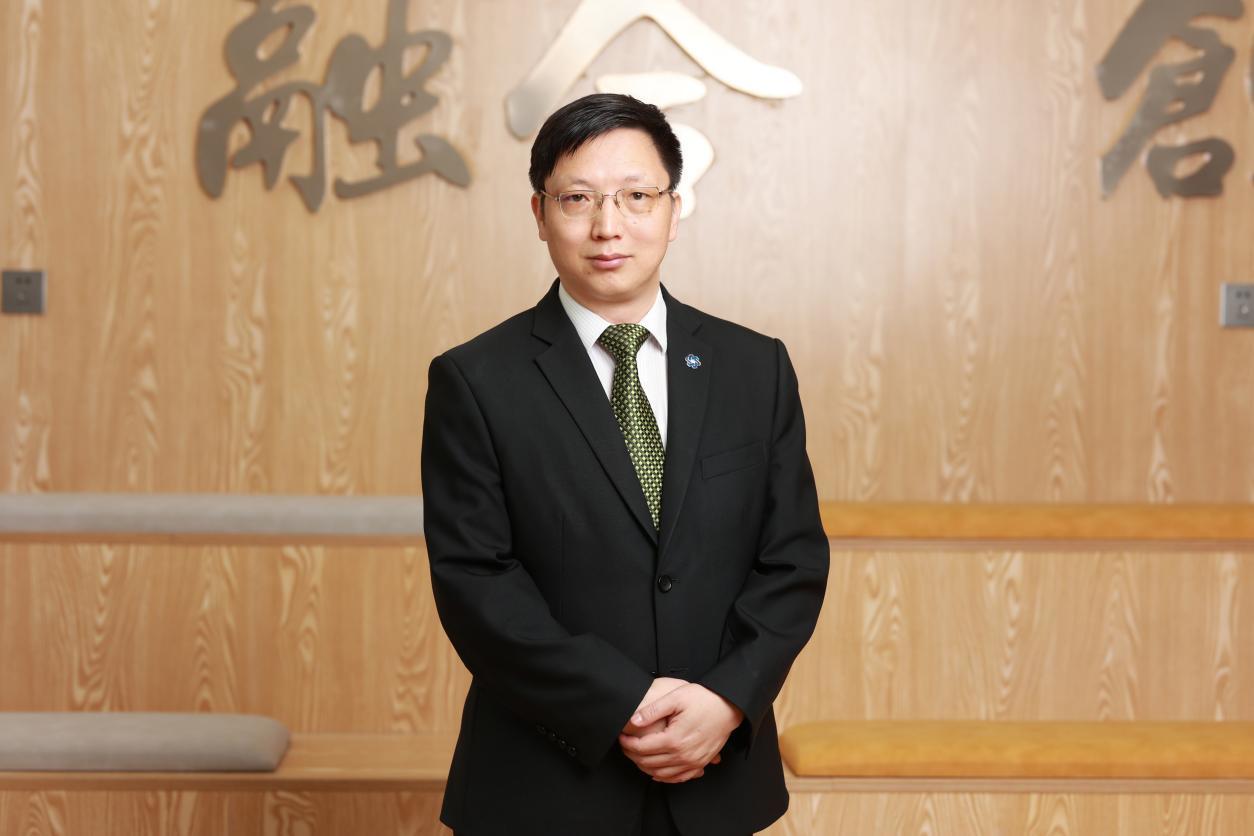
挚达科技创始人、董事长兼首席执行官黄志明
财报显示,挚达科技创始人、董事长兼首席执行官黄志明,依靠家用充电桩龙头地位与充电机器人故事,历经三次闯关叩开港交所大门。但上市一周年,股价近乎腰斩再腰斩,持续亏损的核心难题并未解决。
曾经市场为“全球智能充电第一股”的稀缺概念买单,如今资金开始重新审视充电桩硬件生意的盈利困境。对于黄志明与挚达科技而言,摆在面前最核心的考题,不再是证明市场份额排名,而是如何把“销量第一”转化为可持续的利润,终结公司长达十余年的亏损历史。