踩雷“世界铜王”,贵阳银行近16亿追债“搁浅”


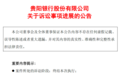
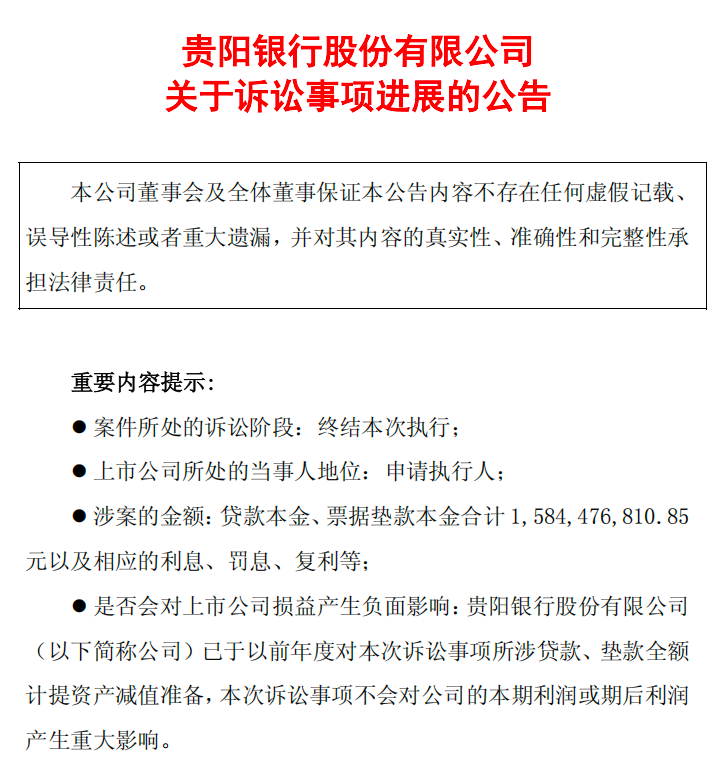
贵阳银行近日公告称,收到贵阳市中级人民法院执行裁定书:因穷尽财产调查措施后未发现被执行人有其他可供执行财产,贵阳银行双龙航空港支行与正威系等主体的合同纠纷案被裁定终结本次执行程序,涉案贷款本金、票据垫款本金合计15.84亿元及相应利息、罚息、复利等。
赢了官司却拿不回钱,这场跨越三年近16亿元的追债大戏,再次把这家西部城商行推到了聚光灯下。
1、踩雷昔日“世界铜王”
公开资料显示,这笔金额近16亿的诉讼为贵阳银行与号称“世界铜王”王文银以及旗下正威集团之间的信贷纠纷。
2021年6月,贵阳银行双龙航空港支行向贵州国际商品供应链管理有限公司提供16亿元(敞口)综合授信,期限3年。借款方由正威集团持股95.55%、王文银实际控制,彼时正威集团正头顶“世界500强”光环。
王文银(图源:网络)
作为此次授信的增信措施包括:正威系相关主体名下合计16套深圳房产,以及正威系多家主体连带保证及股权质押。
2023年下半年起,正威系债务危机爆发,集团及关联公司、王文银相继被列为被执行人、冻结股权、限制高消费。2024年2月,贵阳银行双龙航空港支行将贵州国际、正威集团、王文银等10名被告告上法庭,涉案金额16.58亿元;同年12月,该行一审胜诉,法院判决贵州国际支付借款本金约2.92亿元、票据垫款约12.92亿元及相应利息,正威集团、王文银、刘结红等承担连带清偿责任。
但被告方未履行判决。2025年9月,贵阳银行双龙航空港支行向贵阳市中级人民法院申请强制执行并获立案受理,部分抵押不动产拍卖成交并执行到位。
值得注意的是,核心抵押物处置并不顺利——根据今年5月底的拍卖信息,位于深圳市福田区红荔路农科商务办公楼“901、902、903、907、909、910号”6套房产启动法拍,评估价3262万元,起拍价2935.8万元,惨遭流拍后于6月及9月又拍了两次,起拍价降到2789万元,较市场评估价打了85折,仍无人问津。以此推算,就算这16套增信的房产全变现,相对整笔债权而言也是杯水车薪。
上海定达律师事务所副主任、管理合伙人刘海斌在接受媒体采访时表示,“终本”并非案件彻底终结,只是司法程序上的“暂时完结”,债权依然存在,但短期内通过强制执行回收的难度非常大。
贵阳银行在公告中称,已于以前年度对该案全部贷款及票据垫款全额计提资产减值准备,裁定不会对本期或期后利润产生重大影响;若发现可供执行财产,可申请恢复执行,且不受申请执行时效期间限制。
2、不良率创近10年新高
“踩雷”正威系,让贵阳银行的信贷投放与资产质量问题,再次被市场审视。
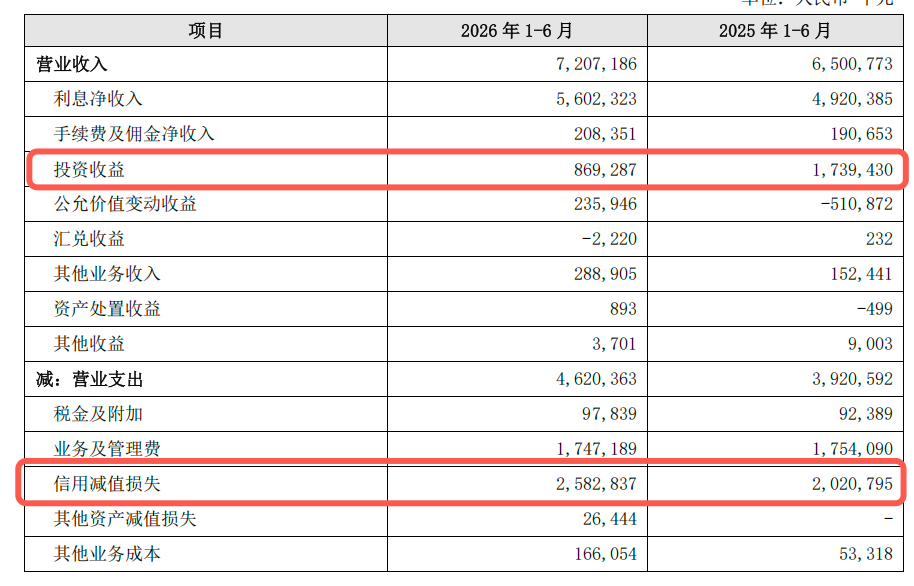
2026年半年报数据显示,贵阳银行上半年实现营业收入72.07亿元、同比增长10.87%,归母净利润23.60亿元、同比下降4.61%。在17家A股上市城商行中,与兰州银行同为仅有的两家净利负增长银行。
拆分数据来看,“增收不增利”或源于两方面因素。一是投资收益大幅下降,上半年该行投资收益8.69亿元,同比减少8.7亿元、降幅50.02%;另一方面是计提进一步加码——上半年信用减值损失25.83亿元,同比多计提5.62亿元,增幅约28%。
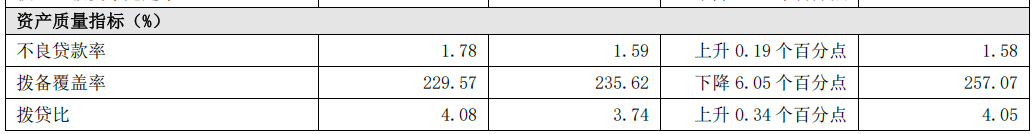
大幅计提背后,贵阳银行资产质量也面临阶段性承压。截至6月末,该行不良贷款率1.78%、较年初上升0.19个百分点,创近十年新高,在17家A股上市城商行中与兰州银行并列最高;拨备覆盖率为229.57%,较年初下降6.05个百分点;不良贷款余额63.85亿元、较年初增加7.97亿元;个人贷款不良率从年初的3.12%升至4.05%。
此外,贵阳银行正常类贷款余额占比较年初下降0.19个百分点,但次级类、可疑类、损失类占比较年初均有上升,分别上升0.03个百分点、0.10个百分点、0.06个百分点。
贵阳银行在半年报中表示,主要是按照风险分类审慎原则,将风险特征变化的贷款纳入不良;同时,上半年存量不良贷款清收处置进度较缓,导致不良率有所上升。后续将加大不良贷款清收处置力度,密切关注重点领域和重点行业风险,强化新增不良防控,保持资产质量总体稳定。
凤凰网财经《银行财眼》注意到,贵阳银行目前正值管理层更迭关键期,原董事长张正海因到龄退休,于2026年6月辞去董事长等全部职务,目前由行长盛军代为履行董事长职责。
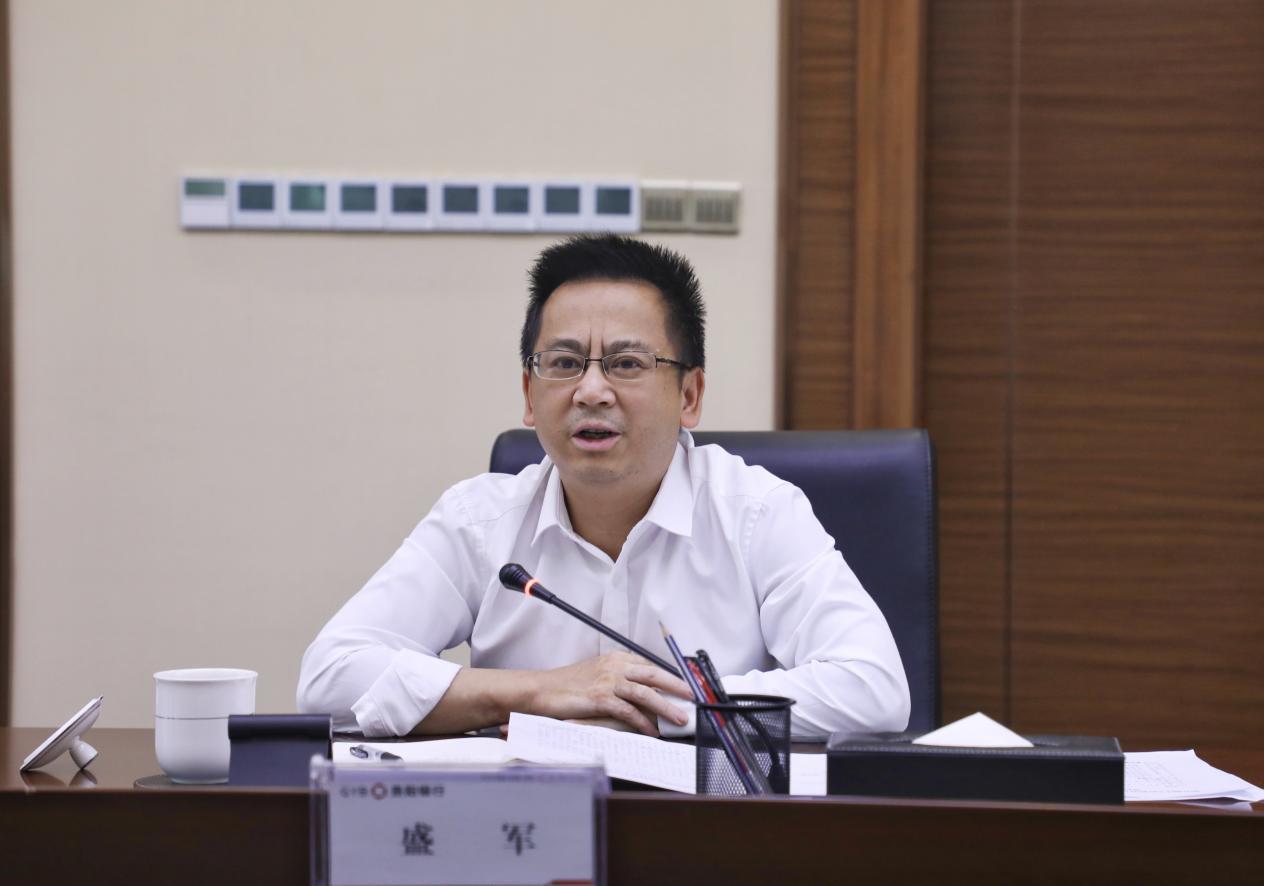
贵阳银行行长盛军(图源:网络)
对贵阳银行而言,正威案涉及的不良贷款早已全额计提,但该案所暴露出的风控短板不容忽视。现阶段,贵阳银行仍面临资产质量和盈利增速下滑的多重压力,这场历时近3年的追偿,能否推动贵阳银行完善风控体系、避免重蹈覆辙,或是这家西部城商行管理层绕不开的必答题。