冲刺港交所的宜品乳业:业绩失速、库存高企,二次递表挑战重重

凤凰网财经《IPO观察哨》
前不久,宜品营养科技(青岛)集团股份有限公司(下称 "宜品乳业")正二度叩响港交所大门。
这家以羊奶粉起家的老牌乳企,今年4月12日向港交所主板二次递表,海通国际与中信建投国际担任联席保荐人。
此前,宜品乳业于2025年8月31日首次递表,却因六个月内未完成聆讯而于今年2月失效,上市进程一度搁浅。
按弗若斯特沙利文报告,以 2024 年零售额计,宜品乳业在中国羊奶粉市场排名第二,市占率约 14%,素有 "国内羊奶粉老二" 之称。
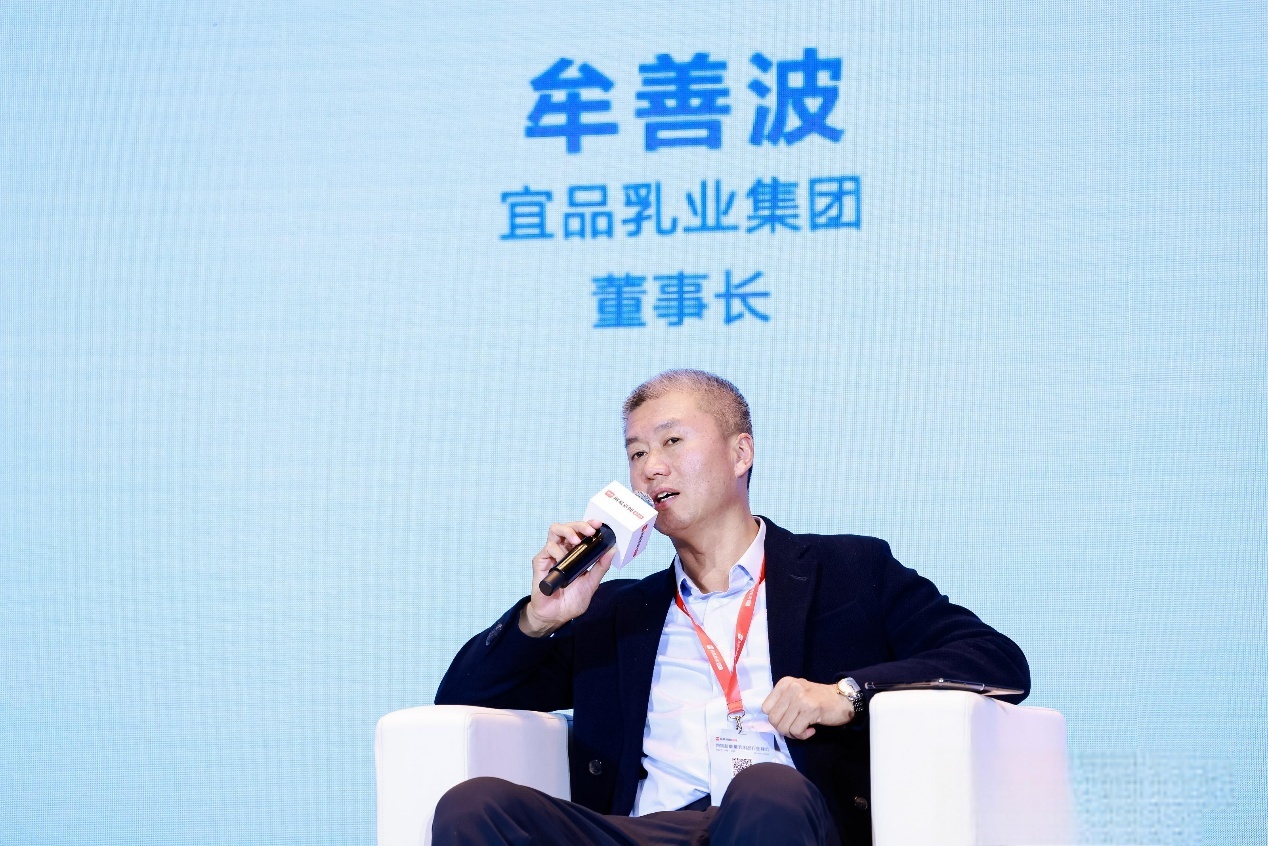
宜品乳业董事长牟善波
资料显示,宜品乳业的掌舵人是牟善波。
宜品乳业的历史可追溯至1956年的 "北安市乳品厂",是中国最早的一批奶粉企业之一;2006 年,牟善波接手并将其更名为 "北安宜品努卡乳业有限公司",由此开启宜品的发展篇章。
牟善波任宜品乳业董事长、总经理兼执行董事,与青岛康旺投资管理有限公司、青岛启旺投资中心(有限合伙)合计持有公司约 75.11% 的股份,处于绝对控股地位。
据招股书披露,牟善波自有牧场此前还是公司的关联原料供应商之一,2023 年曾向公司供应有机生牛乳并采购奶牛,采购金额约 4797.71 万元,后因该牧场于 2024 年终止奶牛养殖业务而从主要供应商名单中淡出。
01 业绩失速,净利含金量遭质疑
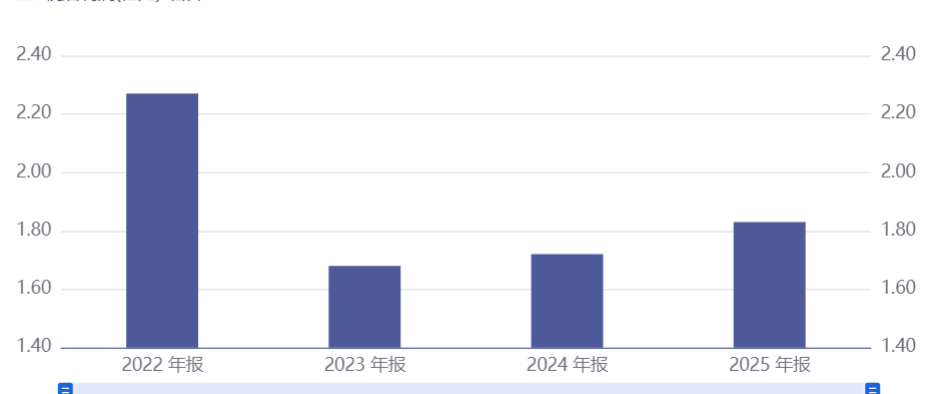
从报表看,宜品乳业的业绩并不难看:2023 年至 2025 年,公司营收分别为 16.14 亿元、17.62 亿元和 18.64 亿元,净利润也由 1.68 亿元稳步增至 1.83 亿元。
但细读之下,增长的成色似乎经不起推敲。
一方面,营收增速由 2023 年的 9.2% 一路滑落至 2024 年的 5.68%、2025 年的 5.75%,增长动能明显衰减;另一方面,公司的核心主业正在收缩 —— 婴幼儿配方羊奶粉 2025 年实现收入 10.09 亿元,同比下滑 0.24 亿元,营收占比从 58.6% 降至 54.2%,这意味着账面增长更多来自成人奶粉、特医食品等非核心品类。
更令市场担忧的是净利润的 "含金量"。
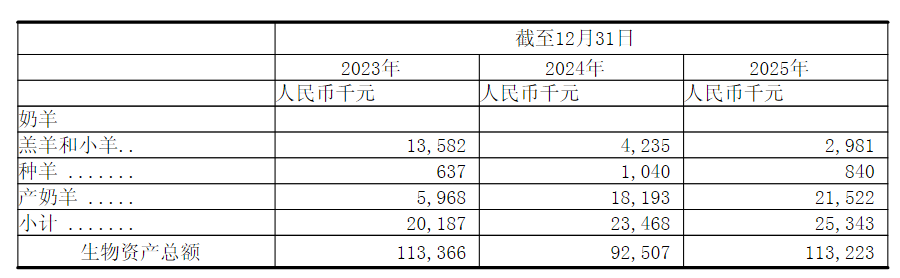
宜品乳业的净利率已从 2023 年的 10.4% 下滑至 2025 年的 9.8%,而账面利润的增长很大程度依赖牧场生物资产的公允价值增值,若剔除这项非经常性收益,其剔除生物资产公允价值调整前利润已连续两年下滑。
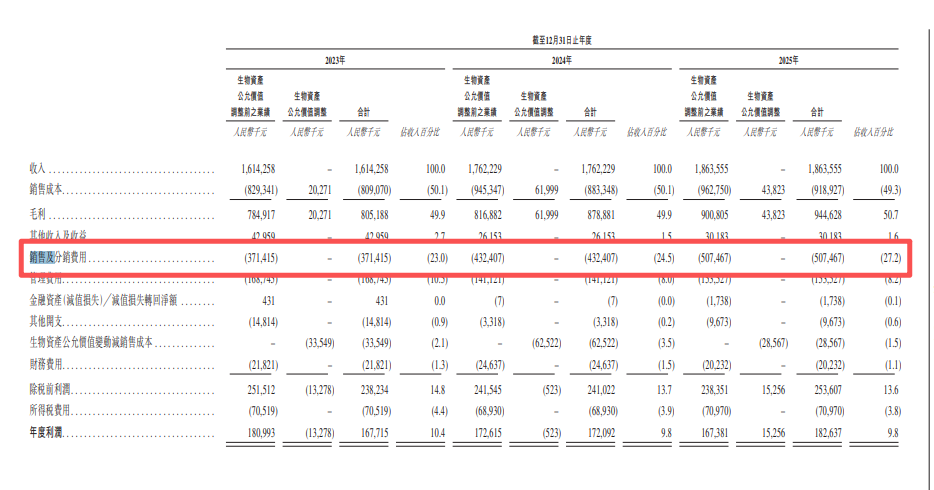
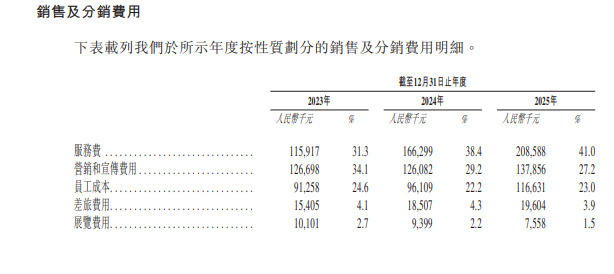
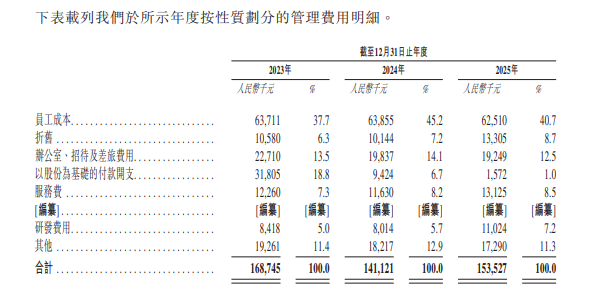
与此同时,公司 "重营销、轻研发" 的特征明显:三年间销售及分销费用合计高达 13.1 亿元,占收入比重由 23% 升至 27.2%,其中营销宣传费用接近 4 亿元;而同期研发费用三年合计仅约 2745.6万元,占比不足 1%。
02 库存高企,流动性承压
与增长乏力相比,库存问题或许更令投资者揪心。
宜品乳业的存货规模长期在高位徘徊:2023 年为 7.19 亿元,2024 年增至 7.88 亿元,2025 年末虽略有回落仍达 7.79 亿元。
与之对应的是,存货周转天数从 2023 年的 296 天拉长至 2025 年的 304 天,这意味着产品要在渠道中积压近一年才能消化。
高企的库存不仅侵蚀利润,还占用了大量营运资金。
截至 2025 年末,公司现金及现金等价物为 4.72 亿元,而短期借款已达 5.02 亿元,现金对短期债务的覆盖比例仅约 94%,存在约 0.3 亿元的资金缺口。
此外,产能端的利用率同样承压。
据招股书,截至2025年全年,国内四家工厂中,铁力(欧贝嘉)工厂利用率下滑最为明显,由2023年的42.6%降至2024年的27.2%,2025年全年进一步跌至19.9%,公司解释称正对生产线进行升级改造、转向更高附加值的FSMP原料生产,工程预计于2026年5月底前完成;
莱西(青岛)工厂利用率由2024年的43.1%回落至2025年的36.8%,主要因部分生产线为技术升级而暂停。
相对而言,北安工厂利用率维持在60.5%、富裕工厂维持在76.7%,整体保持稳定。
海外方面,韩国HAM工厂利用率由2024年的62.5%降至2025年的41.5%,新投产的五星实业工厂2025年利用率仅5.5%;西班牙乳清粉厂由83.6%降至59.1%,奶酪厂则降至51.0%。
总体来看,2025年公司多数生产基地利用率处于相对低位,公司将其归因于产能优化战略及产品组合向高附加值方向转移所致。
不过,在需求端尚未明显回暖的背景下,产能利用率的持续走低,与库存高企一道,共同折射出公司消化能力与经营效率的隐忧。