光大证券总裁刘秋明为何提前8个月卸任?


9月18日晚间,光大证券(601788.SH)一纸公告,宣告了总裁刘秋明六年半任期的终结。公告称,刘秋明因“任期原因”辞去执行董事、董事会战略与可持续发展委员会委员及总裁职务,同时不再担任公司法定代表人。
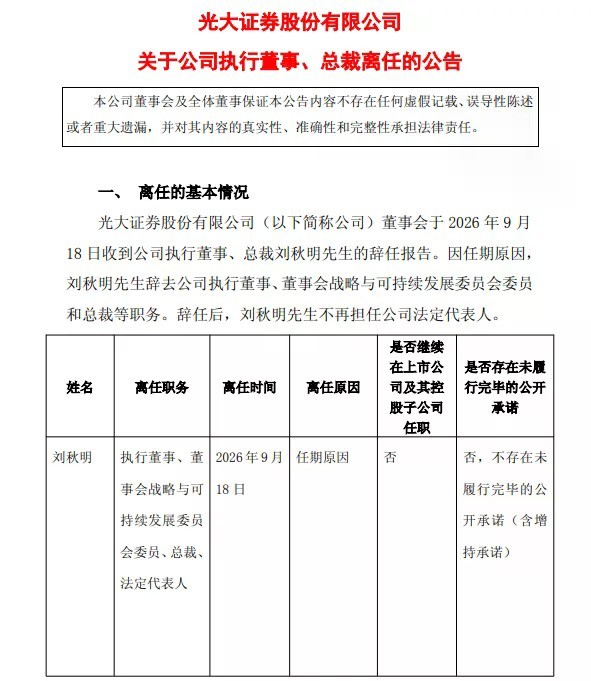
图源:公告
这一表述在券商高管变动中并不常见,通常的交接多以“工作调动”或“个人原因”为由。而此次变动距离其正常辞任时间2027年5月27日,要提前8个月。《中国证券报》援引接近光大证券的人士确认,刘秋明因个人原因到期不再续签,如期终止劳动关系。
对于光大证券而言,刘秋明上任的2020年3月,正值这家央企背景券商深陷MPS海外并购暴雷的至暗时刻;而他离开前,MPS事件的法律程序已基本走完,较好地实现了历史存量风险出清,公司业绩实现平稳回升。
1
刘秋明担任总裁的6年半:
从MPS泥潭中走出,业绩实现增长
公开资料显示,刘秋明是一位“75”后,出生于1976年,拥有上海财经大学硕士研究生学历和中欧国际工商学院EMBA学位。
要理解刘秋明6年半的表现,还要先回到2020年3月他上任的那个时间节点。
2016年,光大证券子公司光大资本联合曾有“小乐视”之称的暴风集团设立浸鑫基金,以约52亿元收购昔日国际体育版权代理巨头MP& Silva Holdings S.A.(简称“MPS”) 65%的股权,光大资本出具了差额补足函。这场并购,后来演变为中国券商海外投资最惨烈的失败案例之一。
不到两年,MPS因版权流失问题,经营陷入困境而破产。虽然光大资本出资6000万元,但因向招商银行、华瑞银行等优先级资金给出差额补足承诺,光大证券面临数十亿元的亏损。
2018年,光大证券归母净利润从30.15亿元陡降至1.03亿元,累计计提预计负债超50亿元,对报表产生巨大冲击。
2019年,光大证券MPS风险事件彻底暴露后,引发了包括董事长、总裁、合规总监等一系列人事地震。
2020年3月,刘秋明正是在这一背景下从外部“空降”成为光大证券总裁。他的履历,横跨申银万国、瑞银证券、平安证券和中民投资本,打破了此前光大证券总裁通常来自光大集团系统内的惯例。这种外部空降本身也传递了明确信号:股东层面需要一位能够处理复杂风险、且与历史包袱没有直接关联的人来收拾局面。
光大证券也曾因MPS项目收到两次“罚单”。其中,上海证监局于2022年1月决定对光大证券出具警示函,上交所则于2022年2月决定对光大证券及前董事长薛峰予以通报批评。上海证监局和上交所认定的光大证券违规行为,均涉及MPS项目。
在刘秋明任内,MPS事件逐步走向终局。
2023年,光大证券陆续与招商银行、华瑞银行达成和解,转回预计负债形成约21.5亿元非经常性损益。境外方面,2026年4月,英格兰和威尔士高等法院驳回开曼浸鑫向MPS原卖方股东追讨欺诈性虚假陈述的全部诉讼请求,境外追偿被驳回,这场持续近十年的历史风险基本出清。
到2025年末,MPS事件相关预计负债已降至4.99亿元;与风险出清同步的是业绩的修复。
2019年,光大证券营业收入同比增长30.41%,净利润虽然同比增长449.68%,但只有5.68亿元。高管层通过不断厘清风险,积极处置,走出MPS事件的阴影,并逐渐恢复元气。
2020年,公司归母净利润23.34亿元,2021年攀升至34.84亿元;2023年因和解转回利润跃升至42.71亿元,2024年在高基数下回落至30.58亿元。2025年公司实现营业收入108.52亿元,同比增长13.06%,归母净利润37.24亿元,同比增长21.77%。
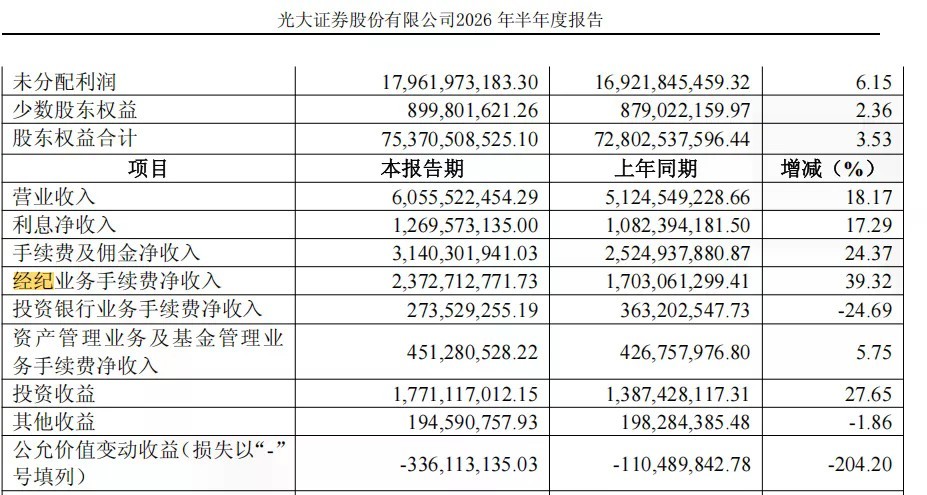
进入2026年,修复势头延续,上半年营业收入与归母净利润分别同比增长18.17%、32.45%。
从结果看,刘秋明离任前,完成了董事会交接给他的核心任务:让光大证券的风险事件实现出清,恢复了造血能力,实现业绩的增长。
2
“任期原因”提前8个月辞任,
究竟释放何种信号?
此次公告称刘秋明因“任期原因”辞任的表述,并对其任职期间所做的贡献表示感谢。
独角金融注意到,刘秋明属于任期未满而辞任,并非任期届满不续签。根据2025年公司年报披露,刘秋明任期终止日应为2027年5月27日。
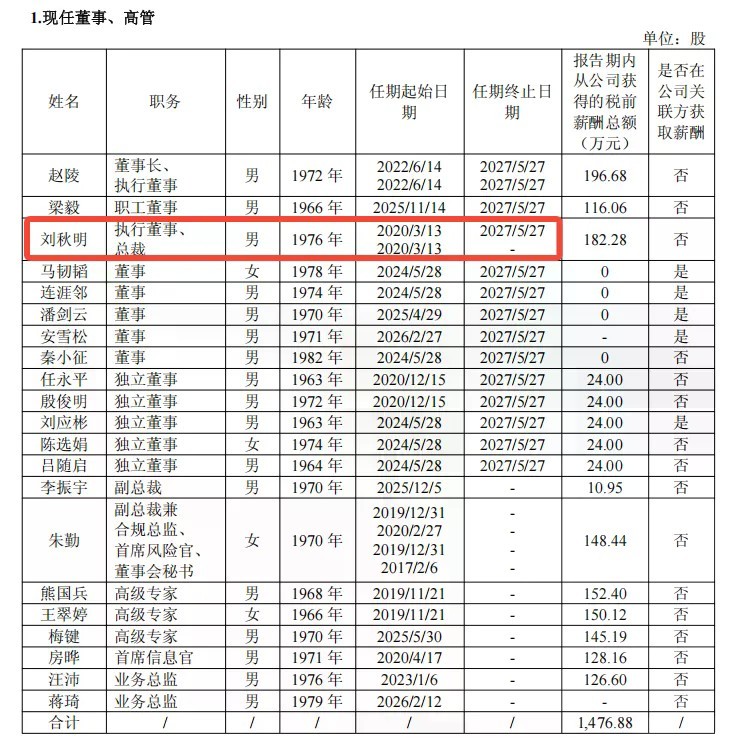
图源:年报
新智派新质生产力会客厅联合创始发起人袁帅对此分析称,公告以“任期原因”覆盖任期未满的离任,与任期届满不续签,看似只是时间先后不同,实则传递出完全不同的治理信号。
任期届满不续签,是契约内的正常过渡。董事会、股东、经营层对人事节点早有共识,交接、继任和战略延续都有充分铺垫,公告通常还会肯定过往履职,市场与内部员工不会额外猜测治理稳定性。
任期未满却仅以“任期原因”解释,则是在合规边界内用最中性口径完成一次跳出原定契约节奏的人事重置。它既不指向问责或业绩问题,也不确认是完整履职周期,既保留当事人体面,也为后续管理团队调整留出弹性,避免舆论过度解读。
“在央企金融机构语境下,外部选聘高管的合同周期往往与董事会届期深度绑定。如期完成全任期,意味着与核心股东、治理层保持了一整届稳定信任关系,全程参与战略闭环,这种完整履历会成为行业内的硬通货,是争取同级核心岗位或转向产业资本平台的重要背书。提前终止任职,即便无任何负面信息,也会被潜在选聘方作为重点背景考察项;当事人不会受到公开声誉损伤,但失去了用完整全周期履职记录证明自身适配大型央企金融管理岗位的机会。”袁帅称。
在券商行业合并整合的预期持续升温下,人事调整往往与战略考量挂钩。新任总裁的人选,将直接反映股东方对光大证券下一阶段的定位。
光大证券的人事调整,并非始于刘秋明。
2025年年报披露,报告期内公司董事、监事、高管变更及离任人数12人,占报告期初全体董事、监事、高管人数的比例约42.86%。
董事层面,谢松、王云、尹岩武、秦小征四名董事先后离任。
其中,1971年出生的谢松,任职公司董事时间为2024年5月28日至2025年2月;1968年出生的王云,于2024年5月28日担任公司董事,2025年3月7日卸任;“70后”尹岩武从2022年11月22日起担任董事,2026年1月卸任。与“80后”秦小征2024年5月28日担任董事,2026年6月24日辞任。
上述四人在光大证券均不参与日常经营管理,根据年报披露,他们在报告期内从公司领取的薪酬为0元。在谢松、王云、尹岩武三人身上,还具有鲜明的“光大系”背景。
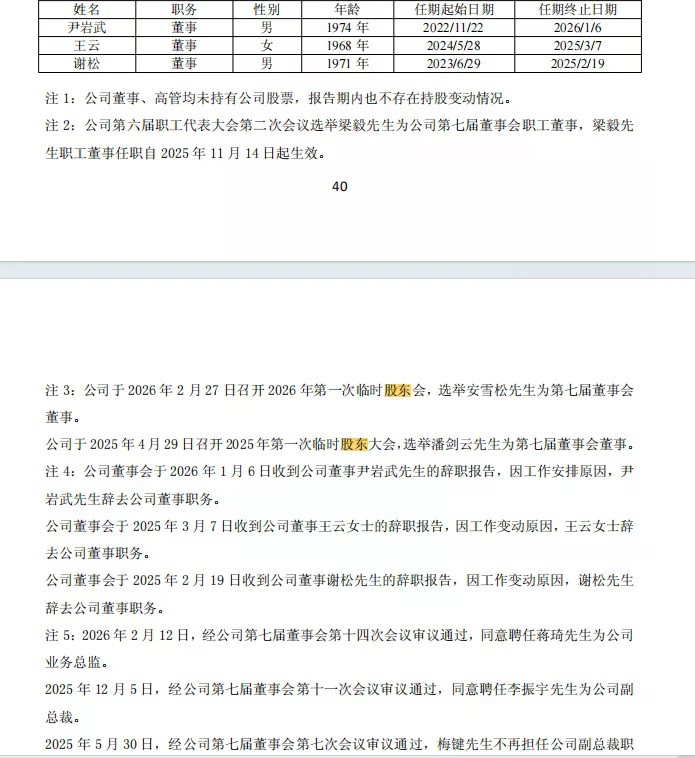
与上述三名董事不同的是秦小征,正常任期与刘秋明同样都在2027年5月27日结束,因“工作原因”,秦小征提前11个月提交了辞职报告。
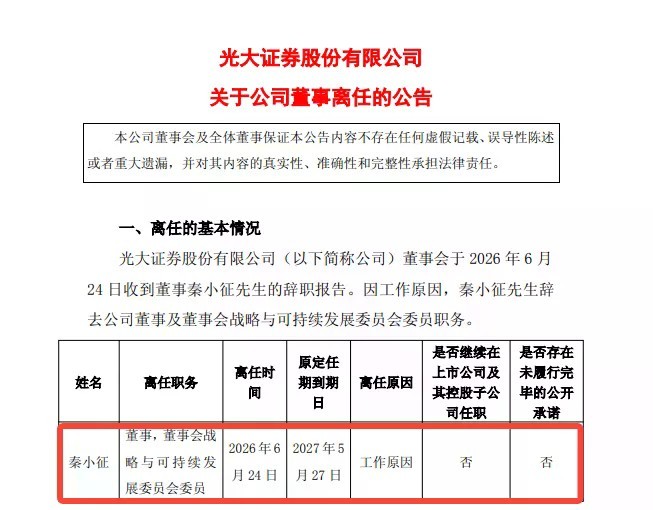
秦小征来自“中船系”,是当时光大证券董事会中唯一具有“中船系”背景的董事,目前在中船财务有限责任公司担任党群人事部兼党委巡察办公室主任、中国船舶资本有限公司总经理等。
“中船系”还与光大证券存在股权交集。2016年光大证券港股上市时,中国船舶资本曾作为基石投资者参与认购;招股书披露其拟认购1.13亿股H股;之后中国船舶资本继续增持,截至2024年内部转让之前,直接持有光大证券H股1.3859亿股,加上CSSCInternational Holding CompanyLimited另持有602万股,“中船系”合计持有1.45亿股,占光大证券H股的20.54%。
2024年2月2日,为实现中国船舶集团内部整合,其通过大宗交易将所持光大证券1.3859亿股H股,转让给CSSCInternational,交易完成后,中国船舶资本直接持股降为0,CSSCInternational直接持股增至1.45亿股,实际上是中国船舶不再直接持股,间接持股上,“中船系”整体持股数量未变。
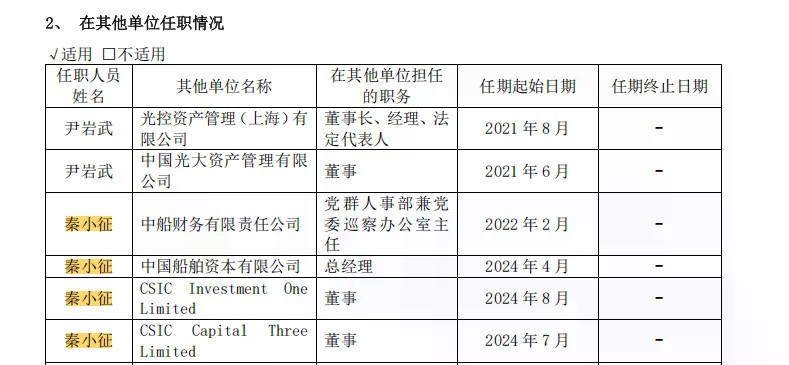
图源:财务报告
潘剑云、安雪松等新面孔分别于2025年4月29日、2026年2月27日进入董事会;高管层面,2025年5月30日梅键不再担任副总裁,改聘为高级专家,2025年12月5日起李振宇获聘担任公司副总裁,2026年2月12日蒋琦获聘担任公司业务总监。
这是一次覆盖董事会和高管层的系统性调整,而刘秋明的离任,也是最引人注目的一环,他的提前卸任释放多重信号:其一,MPS历史风险出清,刘秋明 “救火”的阶段性使命宣告结束;其二,采用 “任期原因”中性口径,是公司的下一次人事重置,意味着原有履职周期提前画上句号;其三,这是光大证券董事会、经营层系统性迭代的一环,股东方将借新管理层重新锚定公司发展重心,工作重心从处置历史风险转向补齐业务短板。
3
财富管理支撑“半边天”,
投行业务能力待补
光大证券作为国内资本市场资历最为深厚的老牌券商之一,股权高度集中且长期保持稳定。光大集团直接持股25.15%为第一大股东,其子公司光大控股持股20.73%为第二大股东,两者合计控制约45.88%股权。
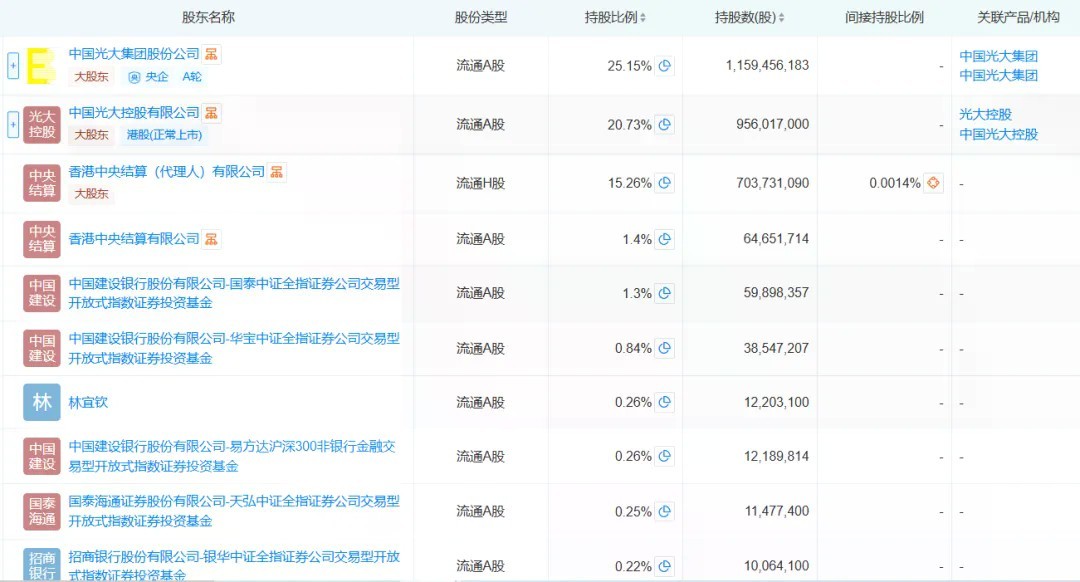
图源:天眼查
2026年上半年公司实现总资产3504.82亿元,较2025年末增长10.18%;业绩表现看,上半年实现营业收入60.56亿元,同比增长18.2%,归母净利润22.3亿元,同比增长32.5%,延续稳中向好态势。
光大证券将业务划分为六大集群,分别为财富管理、企业融资、机构客户、投资交易、资产管理、股权投资。
各业务集群收入占比高度分化,其中财富管理业务收入一家独大,占比近六成,达35亿元,占比57%。财富管理业务集群,主要包括零售、融资融券、股票质押、期货经纪、海外财富管理及经纪业务。其中经纪业务收入23.7亿元,同比增长39.3%,占营收的比例为39.2%,是增长的主要驱动因素。
上半年,公司客户总数750.4万户,较年初增长5%,新开户37.3万户,客户总资产1.71万亿元,较年初增长4%。
图源:半年报
此外,机构客户、投资交易、资产管理及基金管理三项业务收入,分别为9亿元、6亿元、6亿元,企业融资业务收入3亿元,股权投资业务收入为-2亿元。
因子公司投资项目公允价值波动亏损,光大资本净资产为-11.81亿元,仍为历史包袱。半年报披露称,下半年光大资本将持续加强风控管理,坚持审慎经营原则,做好存量直投和基金业务的投后管理工作。
资产管理业务上,光大保德信公募规模1057.3亿元,较2025年末增长33%。
投行(企业融资集群)是最薄弱的环节。上半年该业务收入仅3亿元,占比5%,投行手续费净收入2.7亿元,同比下降24.7%。
分别来看,上半年公司完成新三板定增项目2单,融资规模1.03亿元,完成新三板挂牌项目1单,IPO项目新增受理6单,在会审核12单,排名分别为第14位和第13位。
债券承销方面,公司累计承销债券项目468只,不及2025年同期的777单,承销规模1384.97亿元,与2025年同期的2021.53亿元相比,下降31.49%,市场份额从3.34%降至2.32%。其中,资产支持证券承销规模从260.3亿元降至221.11亿元,行业排名从第8降至第9位。
对光大证券而言,真正的考验或许才刚刚开始。当“救火”的任务完成,“建楼”的能力是否具备,将是下一任总裁直面的挑战。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”