
对话知名投资人曹斌:具身智能最大问题是没有刚需场景,行业需要“冷却冷却”


作者|王迪
来源|凤凰《AI研究院》
9月16日,“凤凰湾区财经论坛2026”在广州举行。本届论坛由凤凰卫视、凤凰网主办,中国上市公司协会提供指导支持,以“新智能 新开放”为主题,汇聚政府代表、专家学者、企业领袖及投资界人士,共同探寻智能时代的产业新机遇与开放发展新路径。
“科技是中国未来10-15年主旋律”“A股打新大部分能赚钱”“用简单通俗的比喻来说,长鑫存储约等于内存条,长江存储约等于固态硬盘”“把服务器搬到天上去,未来是一个必然的趋势”“具身智能当下最大的问题,是没有刚需场景”……
论坛期间,高信资本创始合伙人兼董事长曹斌在接受凤凰《AI研究院》采访时,爆出多条金句。他围绕长鑫存储与长江存储的竞争格局、太空算力、科技巨头上市的“虹吸效应”、AI泡沫与具身智能等热点话题,回应了凤凰《AI研究院》的问题。
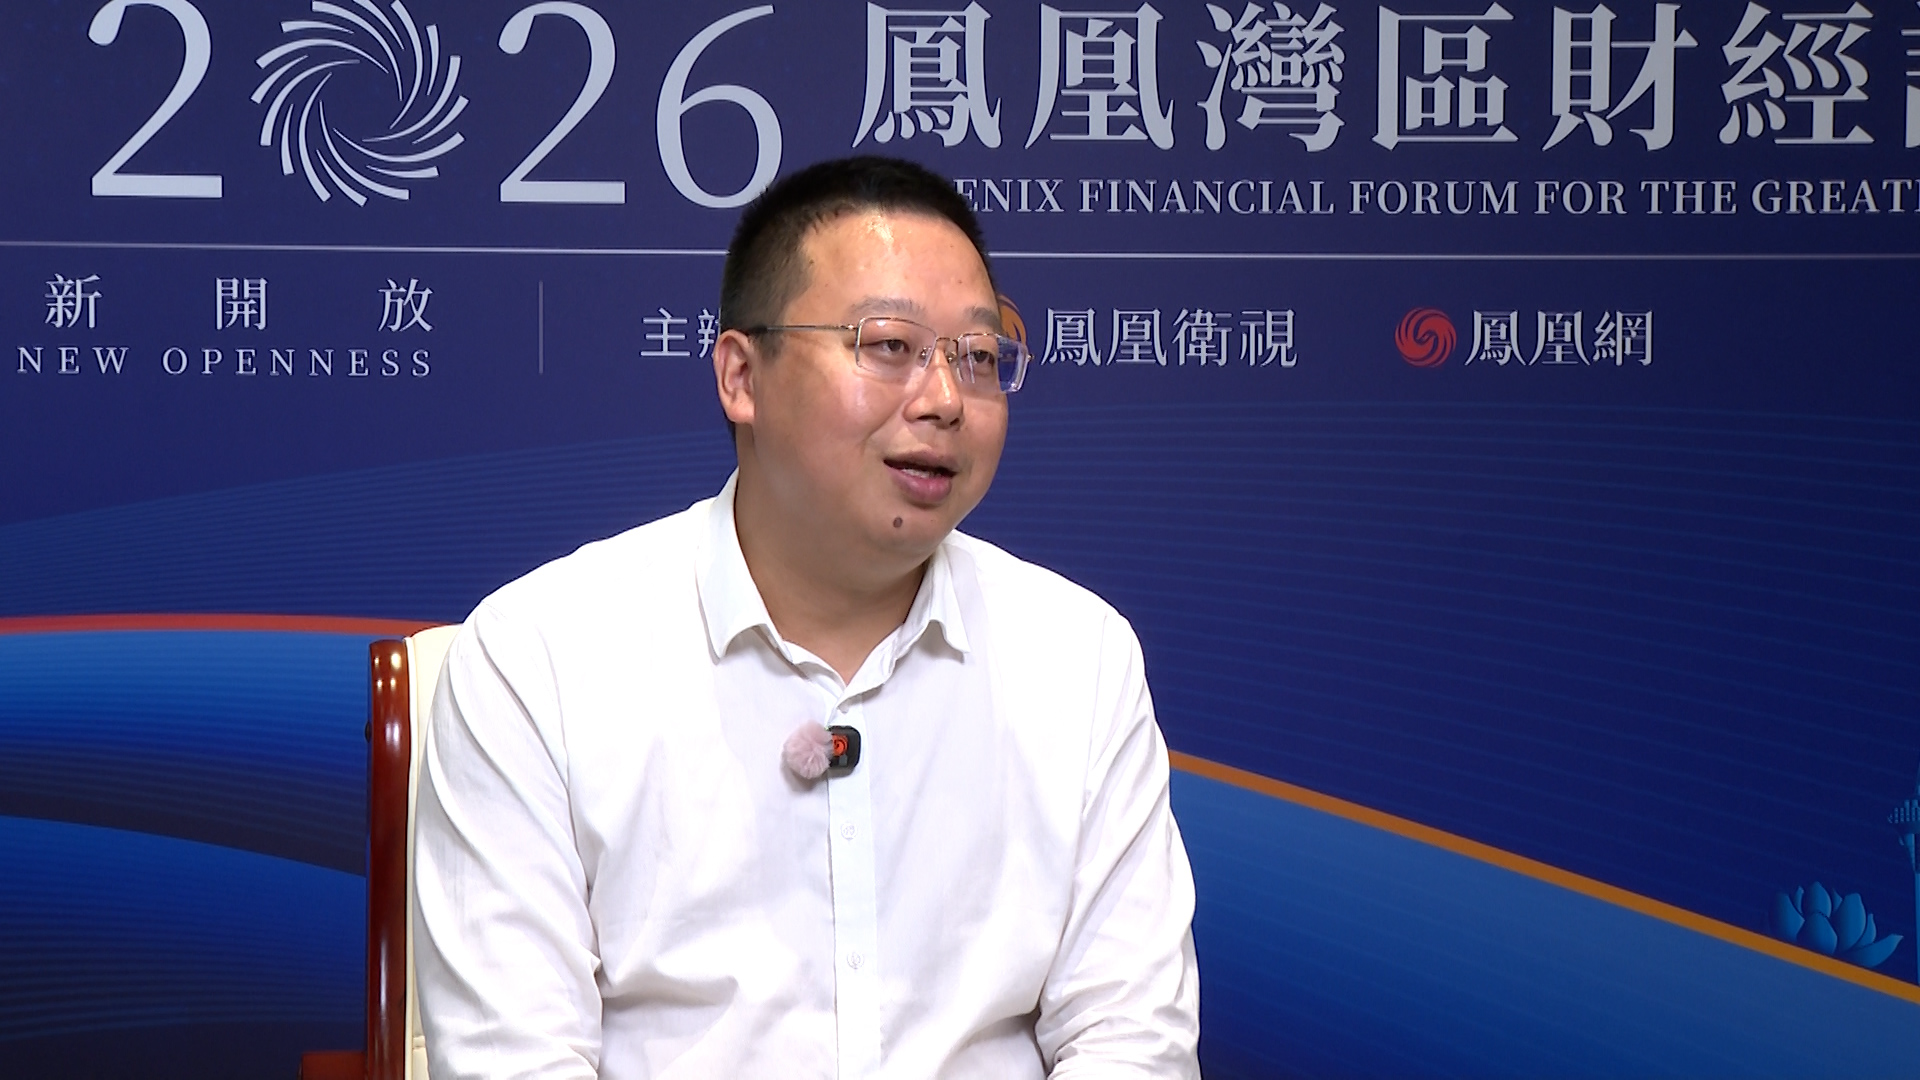
(高信资本创始合伙人兼董事长曹斌)
以下为凤凰《AI研究院》与高信资本创始合伙人兼董事长曹斌的对话核心要点整理:
01 谈82%息税前利润率超越三星海力士:三重红利叠加下的“非常态”
被问及长鑫存储第二季度息税前利润率达到82%、超越三星和海力士,这一表现是否在预料之内时,曹斌针对此前自己在接受凤凰网财经《发现新势力》“未来市值突破10万亿”的说法做了澄清。
“首先我们坚定看好长鑫存储的未来发展,这是一个长期预测,但不能简单粗暴地理解为‘长鑫未来会突破10万亿市值’,这个会造成很多误解。”曹斌表示,现在长鑫的财务状况是一个“非常态”之下的状态,实际上是一个三重红利的叠加期。
他具体拆解了这三重红利:
第一重红利是需求短期之内急速暴增,带来供给严重不足,进而导致价格暴涨。“从具体数据的角度来讲,一般认为在4年前全球半导体市场是6000亿美金的规模,存储约占1/3,是2000亿美金。现在行业里面主流认为存储市场现在已经到8000亿美金到9000亿美金的规模了,已经涨了四五倍了,很明显供给没有跟上。”
第二重是承载国家意志的进口替代红利。“存储芯片关乎国家战略安全,现在存储确实也是进口替代的一个先锋阵地。这个进口替代既体现了国家意志,也承载了产业链的自主可控使命。”
第三重红利是存储芯片当前正处于产业周期的右侧位置。“存储行业是一个典型的周期性行业,2024年是行业周期的谷底,谷底完了之后,现在正处于周期右侧的上涨时期。”
“所以,三重红利叠加,造成了现在你能看到的一些非常漂亮的财务数据。但是我们还是得清醒地意识到,这是非常态,不能笃定说今天财务表现以后永远会这样,这个假设肯定是不成立的,我们还是要实事求是来看待这件事情。”曹斌强调,长鑫今天的财务表现确实也说明一点,当下的存储芯片确实还是非常紧缺的。至于长鑫以后的市值表现,受影响的因素太多太多,“我们这个就不做评论”。
02 谈长鑫与长存区别:一个离AI更近,一个离世界先进水平更近
近期,长江存储科创板IPO申请获上交所受理。市场有声音认为其未来市值和业绩表现有望超过长鑫存储。对此,曹斌认为“完全有可能”。
“从绝对净利润的角度来讲,长江存储确实比长鑫要更高一些。从市场占有率的角度来讲,长鑫现在目前在全球市占率在10%,长江存储在全球市占率在14%。所以它的地位相对会更高一些。”
但他同时指出一个关键差异:“长江存储聚焦NAND,长鑫存储聚焦DRAM,NAND做不了HBM的,DRAM可以,所以换句话说,长鑫离AI更近,长江存储相对会更远一些。”
曹斌用了一个“简单粗暴”但直观的类比:“长鑫做的是内存条。长存做的是固态硬盘。内存条读取数据快,但价格贵。固态硬盘读取数据慢,但价格合适。两家的技术路线是完全不一样的。”
他强调,两家企业对中国来说都极其重要。“不管是什么电子产品,既需要内存条,也需要固态硬盘。”据他透露,长江存储未来也要做DRAM,所以未来这两家之间可能也会有一些竞争关系。
从技术代差角度,曹斌认为长江存储离世界先进水平可能更近一些。“因为它原创的Xtacking的技术是全世界领先的,而且是完全100%原创的。而长鑫离世界先进水平,可能还会有3年左右的差距。因为世界最先进的现在基本上也做到了差不多10纳米左右,长鑫大概在15纳米左右。”
不过,当被问及“这是否意味着长江存储未来会更有竞争力”时,曹斌明确否认:“竞争力是综合的概念,不全靠技术。NAND做不了HBM,但是DRAM可以,所以从AI的角度来讲,很明显,长鑫更重要。”
03 谈SpaceX送AI计算机上天:服务器上天是必然趋势
对于SpaceX计划明年把英伟达AI计算机送入太空,曹斌表示,我们对此思考比较多,“我们认为把服务器搬到天上去,未来是一个必然的趋势”。
他给出两个理由。第一,未来卫星互联网用户激增,服务器就近,降低时延,提高用户体验。卫星互联网已经是一个成熟的盈利的商业模式。“随着Starlink第三代卫星‘Direct to cell(卫星直连手机)’网络的铺设,未来手机直连卫星会逐步走入千家万户。手机直连卫星网络的建设未来必然会带来用户数的暴增。现在Starlink去年全球大概有900万用户,但一旦手机可以直连卫星上网,未来通过卫星上网的用户数可能达到5000万、1亿甚至9亿。”
如此庞大的用户,仅靠地面的数据中心来满足卫星互联需求肯定是不够的。曹斌详细描述了当前的链路之冗长:“你手机找卫星,卫星通过星间激光链路,回到美国本土上方,美国本土通过微波通信或者激光通信到地面站,地面站接收到数据请求,再到地面的数据中心,地面数据中心返回数据到地面站,地面站再到卫星,卫星再到您头上方的卫星,然后再到手机。这个链路太长了,时延是很严重的。”
“卫星在天上,服务器也在天上。我找卫星要数据,卫星直接找天上的服务器要到数据之后直接下传。它的响应时间会更短,用户的体验会更好。”
第二,24小时免费的能源和散热。算力卫星主要布设在地球晨昏轨道,太阳一天24小时都可以照射到,可以24小时不间断发电。此外,在地球近地轨道,背阳面的温度在零下200度左右。当然,近地轨道也是近乎真空的状态,没有介质传导热量,所以需要把辐射散热的结构设计好。
曹斌透露,他们曾问过AI一个问题:如果把今天地面上的所有数据中心搬到天上去,需要发射多少颗算力卫星?答案是130万颗!“很夸张”。星链的近地轨道网络的布设让我们看到了10万颗级别的通信卫星市场,未来服务器上天可能会让我们看到一个100万颗级别的算力卫星市场,市场空间无比巨大!我们对服务器上天这个趋势是坚定地看好。
至于日本半导体企业提出2040年在月球建芯片工厂,曹斌直言“偏噱头会更多一点”。“没有必要造个芯片,还跑到月球上去造。去月球上挖矿可能比较现实一点。做任何一件事情还是得讲求经济性。”
04 谈科技巨头上市“虹吸效应”:必然,也是近期股市微跌的重要原因
对于科技巨头扎堆上市可能“吸血”、拖累其他科技股下跌的问题,曹斌直言“这是必然的”。
他将虹吸效应归纳为两个方面:一是池子里的资金就这么多,大量资金涌入巨无霸公司后,分配到其他领域或其他公司的资金自然会减少。二是资金在一级市场投了这些巨无霸公司,上市以后“这些资金是不得不、必须得减持的,这个时候也会带走大量的资金”。
“资金的‘虹吸’效应可能也是近期股市波动的一个重要原因。”曹斌如此表示。
05 科技是中国未来10-15年主旋律,A股打新大部分都是挣钱的
对于普通散户打新的问题,曹斌表示,从打新收益率的角度来讲,目前国内A股打新大部分都是挣钱的,“这个可以放心去打”。但涉及具体投资股票,他指出:“我们不做二级市场,就不做点评”。
不过,他重申了对大方向的判断:“科技一定是未来中国10年甚至15年的一个主旋律。这个大方向是肯定不会变的,类似像长鑫、长存这样的科技公司会不断地被推动上市。我们要积极的拥抱科技,拥抱时代的大势。”
“这些科技公司的持续发行和上市是不是一定会拖累股市,也不一定。”曹斌解释说,核心在于这些科技公司本身是否值钱,收入利润和市值是否匹配,未来是否可以长期持续增长。如果国内这些科技公司像美国那些科技巨头一样,长期持续增长,那么又何愁没有新的资金进来追捧呢?
06 美股AI泡沫明年破灭?现在科技公司估值远没到夸张程度
此前,曹斌曾在凤凰网财经《发现新势力》录制中提到自己错过了很多AI投资机会。近期,美国巨头对AI发展有遏制、踩刹车的迹象,也有投资机构认为美股正处于泡沫后期、明年可能暴跌21%。对此,曹斌从三个层面做了回应。
关于特朗普的态度,曹斌认为:“第一,特朗普其实是不相信AI将来要把人类革命掉。第二,站在他的角度来讲,他是美国总统,他有权出台政策遏制AI在错误的方向进行研发。第三,从技术的角度来讲,AI离产生意识还有距离。”
关于明年美股会不会暴跌,曹斌认为“仁者见仁,智者见智”。他提到桥水基金创始人达利欧对美股持相对悲观的预期。
“达利欧在研究人类的泡沫历史,就发现了一个很有意思的现象,泡沫什么时候可以持续?只要大家不“取钱”,就是这个游戏可以一直玩下去。什么时候这个泡沫会被刺破?有人开始说,我需要用钱,我要把这个钱给它“取出来”。如果后续很多人跟进“取钱”,那这个事情就麻烦了,就有可能会形成踩踏效应,泡沫就会破。”
至于美股明年会不会出现泡沫刺破,曹斌表示:“最起码现在从美国这些科技公司的市盈率来讲,并没有到那种很夸张、很离谱的程度,我觉得远远没到。所以我个人是相对中性,既没有特别的乐观,也没有非常的悲观。”
07 谈AI自主意识与巨头“踩刹车”论:AI的本质是概率机器,“我偏保守”
对于马斯克等人警告AI要“踩刹车”,曹斌认为,这背后涉及一个非常重要的判断:大模型将来会不会产生自主意识。
“不同的人有不同的观点。马斯克站在人类的角度来讲,觉得有必要踩踩刹车,不要发展过快。不要让大模型产生自主意识,但是从另外一个角度来讲,AI到底会不会产生自主意识?这个也是仁者见仁,智者见智,您刚提到特朗普,特朗普就不相信这一点。很多专家也不相信这一点。”
曹斌自己的判断是:“AI本质上是数据跟数据之间的收敛关系,这种收敛会不会产生自主意识?我个人是偏保守的。”
他引用陶哲轩的话:“AI的本质上就是一个概率机器。你问它问题,它给你回答,看似井井有条,但是从数学的角度来讲,它就是一个概率最优解,它不知道背后的合理性在哪里。”
08 谈AI投资:必须得投,但“弱水三千,只取一瓢”
当被问及“未来还会投AI吗”,曹斌的回答是:“AI是必须得投的。”
他澄清这与当前AI是否过热无关:“就是在一级市场做投资,当您确认这个方向100%是对的时候,就必须得静下来去拥抱这个方向,很难期待说等到冬天的时候再去做投资,时间成本很高,必须得去积极地拥抱它。”
曹斌分享了一级市场投资的方法论:“弱水三千,但取一瓢。不要总想着把所有的项目一网打尽,没有这个必要,也不可能,投几个自己觉得合理的就好了。”
关于成长型企业如何来定价是一个大难题,他说“到底怎么给高速成长的企业去定价?这是一个很复杂的事情,你用传统的市盈率去定价,会觉得巨贵无比,不敢投。但是如果不投,就错过了,这些公司后面发展得越来越好。”
09 谈“手搓”与AI提效:这是伪命题,商业底层是物美价廉
近期,凯迪拉克发布会引发关注,有人提出在AI时代老艺术家们还在坚持“手搓”。从投资角度看,哪些环节可以保留人的手搓,哪些可以完全交给机器?
对此,曹斌的回答是:“这可能是传统没落的贵族仅留的一些体面。这个世界没有什么手搓不手搓的。纵观人类5000年的历史,只要科技进步能帮你解决问题,你就会去拥抱科技进步,你为什么现在用收割机去割粮食,不去手搓粮食?这些都是伪命题。”
“从商业原理的角度来说,人们对物美、价廉、用户体验好、交易成本低的东西的追求是永恒不变。只是在不同的历史时期,在不同的技术条件约束下,企业要寻求一个平衡最优解。”曹斌说。
“明明可以用机器干的,我非得用人去‘手搓’,生产成本翻个10倍,可能有那么一小撮人会喜欢‘手搓’,但是我相信大部分人还是希望在‘物美’的前提下,‘价格’尽可能低。”曹斌称。
10 谈具身智能:最大问题是没有刚需场景,行业需要“冷却冷却”
对于具身智能初创企业急于上市、行业是否存在批量泡沫破裂风险的问题,曹斌直指核心:“具身智能,在当下最大的问题是它没有刚需的场景,没有办法帮人类去解决一些具体的问题,没有办法帮企业或者消费者创造真实的价值。”
他强调,资本市场的高估值并不意味着商业底层一定是对的。“商业底层的东西永远不会变,就是必须得给目标客户创造价值。机器人跳个舞有没有价值?有,但是它的价值相对有限。机器人如果将来代替人去工厂里面干活,帮我们在家里做家务,那它的价值就可以无限地放大。”
曹斌提醒,资本市场往往并不理性。“哪怕是以机构投资者为主的一级市场,也是存在非常明显的羊群效应。如果资本市场政策出现了偏差,让这类企业上市并获得高市值,它反而会更加鼓励这种疯狂的、非理性的投资行为。”
至于为什么有这么多具身智能企业着急上市,曹斌分析:“这些具身智能企业融了巨额的资金,面对可能的对赌回购,他们迫切希望通过上市来解除这些约束。这才是他们着急上市的根本驱动力。但是这一类企业,要想从根子上突围,还是得在最底层的真实需求上下功夫。”
至于目前具身智能最有发展潜力的场景是什么?曹斌认为这需要这些企业自己去深度思考和探索。他举了两个例子:一是机器导盲狗将来是否有可能代替生物导盲犬,“生物导盲犬有寿命限制,培养也非常困难,如果机器导盲狗能把导盲这一件事情做好,它可能没有那么聪明,我相信还是会有很多盲人为此买单。”
二是工厂里的非标准化作业。“现在工厂里面标准化作业基本都可以用机械臂代替了,但是对于非标准化作业,迫切需要用机器人来代替。在不同的工厂,有不同的场景,机器人如果可以深入场景,解决具体的问题,它可能没有那么聪明,我相信还是会有很多工厂为此买单,以节约人力开支。”
“所以场景是无限的,只是说具身智能企业要解决一个个实实在在的问题。但话说回来,站在10年的维度来看,发展机器人产业,这肯定是对。只是说在当下是不是有可能步子迈得有点大了,具身智能企业内部价值远远落后于它们的估值,从这个角度来说,具身智能行业是需要适当地冷却冷却。”曹斌称。